 •
Microsoft, Amazon, Google ve Nvidia gibi birçok yapay zeka (YY) şirketi, şeffaf olmayan bir finansman yöntemi olan “döngüsel finansmana” başvuruyor. Bu yöntemde bir çip tedarikçisi, veri merkezi kurucusu gibi bir müşteriye yatırım yapıyor; müşteri bu parayı tedarikçinin çiplerine harcıyor ve her iki şirket de büyüme raporluyor. Şirket aynı zamanda yatırımcı ve müşteri rolünü üstleniyor.
Bir merkez bankası analizine göre, YY firmalarına yapılan yatırımların %55,2’si başka YY firmalarından geliyor. Piyasanın ne kadarının gerçek son kullanıcı talebiyle, ne kadarının ise bir balonla beslendiği ise belirsiz.
Hepsi Nvidia’ya geri dönüyor
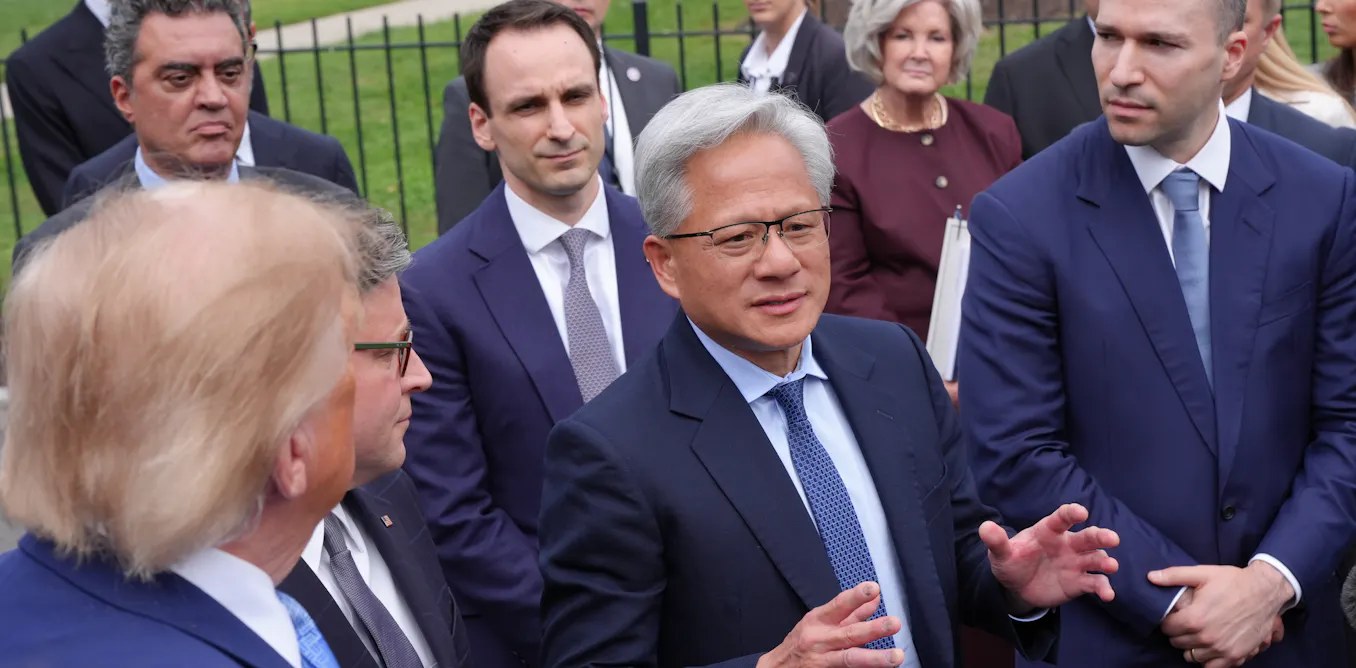
Dünyanın önde gelen çip üreticisi Nvidia, veri merkezlerini Nvidia çipleriyle doldurmak için ChatGPT sahibi OpenAI’ya yatırım yapıyor. Nvidia, OpenAI’nın özel finansman turuna 30 milyar dolar yatıracak ve Ohio’daki bir OpenAI veri merkezi için 105 milyar dolara kadar garanti verecek; ayrıca onu kuran şirkete de yatırım yapacak.

Bu, OpenAI’nın Nvidia’nın en iyi müşterisi olmaya devam etmesini sağlıyor ancak aynı zamanda şu soruyu da gündeme getiriyor: Çip üreticisi piyasayı ayakta tutmaya mı çalışıyor?
Nvidia, Claude’ü geliştiren Anthropic’e 10 milyar dolara kadar gibi başka YY firmalarına da yatırım yaptı. Bulut sağlayıcısı CoreWeave’nin hisse senetlerinden 2 milyar dolarlık bir pay alarak, Nvidia teknolojisini kullanan AI fabrikalarının kurulumunu hızlandırmasına yardımcı oldu.
Toplamda Nvidia, yalnızca 2024 yılında YY şirketlerinde 50’den fazla farklı yatırım anlaşması yaptı. Bu anlaşmaların bazıları yıllara yayılıyor ya da hâlâ açık uçlu. Ancak bu döngüsel işlemler, AI kurulumunun Nvidia’nın finansmanı olmadan olamayacağından daha hızlı ilerlemesini sağlıyor.
Australya örneği – Firmus
Son hafta Avusturya Menkul Kıymetler Borsası’nda listelenme planlarını dramatik biçimde bırakan veri merkezi kurucusu Firmus, yerel örneği sunuyor. Nvidia, Firmus için üç rolü birden üstleniyor:
Yatırımcı: Nvidia, ilk olarak Eylül 2025’te Tasmania’daki veri merkezlerini finanse etmek için 330 milyon dolarlık sermaye artırımı yoluyla Firmus Technologies’e yatırım yaptı. Ardından Nisan 2026’daki ve Ağustos 2026’daki 2 milyar dolarlık finansman turundaki iki ek turda mevcut yatırımcı olarak yer aldı. Nvidia ne kadar Yatırdığının açıklamadı.
Tedarikçi: Firmus, çip, ağ ve yazılımı bir araya getirerek hesaplama kapasitesi sağlayan Nvidia’nın AI fabrikası platformu DSX’lerini kullanarak veri merkezleri kurmayı planlıyor.
Müşteri: Firmus, altı yılda 30 milyar dolara kadar değerinde Endonezya’daki Batam’daki veri merkezi için Nvidia’yı müşteri olarak kaydettirdi. Bu arada, OpenAI (Nvidia ile mevcut ilişkisiyle), Firmus’un Malezya’daki merkezlerinde ana müşteri olarak belirlendi.
Bu döngüsel işlemler riski de konsantize ediyor
Aynı döngü riski de yoğunlaştırıyor. Nvidia, YY sektöründe yatırımcı, tedarikçi ve finansman sağlayıcı olarak hareket ederken, bir firmadaki sorun diğerlerine hızla yayılabilir. Bu aynı zamanda değerlemeleri de zorlaştırıyor.
Bu arada OpenAI’nın gelirlerini raporlama yöntemi sorgulanıyor. Son hafta hisse senetleri Financial Times’ın şirketin öngördüğünden 20 milyar dolar daha az yıllık gelire sahip olduğunu bildirmesiyle düştü.
Australya Merkez Bankası (RBA), son Finansal İstikrar Raporunda, çip üreticilerinin ürünlerini satın alan şirketlere finansman sağladığı, şeffaf olmayan veya döngüsel finansman düzenlemelerini kullananlar da dahil olmak üzere “yüksek riskli” şirketlerin “ceplerinin” olduğunu uyardı.
AI yatırım patlamasına yönelik duygu durumundaki bir değişim olası tetikleyicilerden biri olabilir; bu patlama giderek sürdürülebilir hızlı gelir büyümesi beklentileriyle ve giderek daha şaffaf olmayan ve döngüsel hale gelen borçla finanse edilen bir döngüyle besleniyor.
Australya Merkez Bankası (RBA)
Sorun, ABD borsasındaki kazançların neredeyse tamamının YY şirketleri tarafından yönlendiriliyor olması. Wall Street’te çip üreticileri 2026 yılında S&P 500 için toplam kazancın yaklaşık %70’ini sağladı ve Nvidia artık endeksin en büyük tek şirketi olan endeksin yaklaşık %8,06’sına sahip.
Bu piyasayı kırılgan kılıyor. Yatırımcılar OpenAI ve benzeri müşterilerin taahhütlerini karşılamak için müşteri gelirlerinden yeterince kazanabileceğine dair şüpheye başlarsa, Nvidia iki cepten vurulur. Öncelikle daha düşük beklenen satışlar aracılığıyla ve ikinci olarak da aynı şirketlere olan finansman maruziyeti aracılığıyla. Bu da ana endekste ağır ağırlığı nedeniyle tüm piyasayı aşağı çeker.
Australyalılar bunu hissedecek. Neredeyse ev hanımının %90’ı, superannuation (emeklilik) fonları aracılığıyla tuttukları ABD hisse senetleri nedeniyle YY hisse senetlerine maruz.
Bir zamanlama sorunu
Bunların hiçbiri AI patlamanın sahte olduğu anlamına gelmiyor. Sorun zamanlamada. Nvidia, OpenAI ve Firmus, kullanıcılar ve işletmelerden gelecek gelirlerin bugünkü devasa veri merkezi kurulumunu ödemeye yeterli hızla büyüyeceğine bahis oynuyor. Buna kadar yatırımcılar, kredörler birbirlerinin şirketleri finansal açığı dolduruyor.
1990’ların telekom patlamasıyla tarihsel bir benzerlik var. O zamanlar “Yeni Ekonomi” olarak adlandırılan bu dönemde, Cisco Systems gibi ekipman üreticileri müşterilerini kendi ekipmanlarını almaları için finanse etti. Çok fazla fiber çok erken döşendi ve yatırımcılar borsa balonu patladığında ağır kayıplar yaşadı.
Ama o fiber onlarca yıl dayanmış. En yeni AI çiplerinin raf ömrü yalnızca birkaç yıl. Beklenen gelir ve talep geç veya tahminlerin altında gelirse, hissedarlar ve super fonları kayıpları karşılayacak.