Bu ay bir hafta içinde merkez işlemci (CPU) tekrar haberlerin konusu oldu. 12 Ekim’de AMD’den Lisa Su, Open Compute Project zirvesinde 2030 sunucu CPU pazarına dair tahminini dokuz ay içinde üç kez yükselttiğini ve bunun 200 milyar doları aştığını söyledi. 15 Ekim’de TSMC’den C.C. Wei yatırımcılara, “ajan AI CPU’lardan gelen talebin sürekli arttığını gördük. Evet, bu günlerde bir trend.” dedi. 19 Ekim’de AI ajanları için hesaplama sandbox’ları işleten Modal, kendi testlerinde tek bir Nvidia Vera sunucunun ağır yük altında bir Intel makineden iki kata kadar veri işleme kapasitesi sunduğunu bildirdi.
CPU’lardan dünyaya endişe etmeyi bıraktırmayı öğreten Nvidia, bu mali yıl neredeyse 20 milyar dolarlık CPU gelirini gördüğünü Mayıs’tan beri söylüyor. Bazı sunucu işlemcilerinin teslimat süreleri altı aya uzadı. Fiyatlar yükseldi. Manşetler basit bir hikayeye indirgendi: CPU geri geldi.
Talep gerçek. Neden, bir AI sistemi bir iş yapmaya başladığında daha net ortaya çıkıyor. Seyahat rezerve eden ya da kodu düzelten bir ajan, yalnızca metin üretmekten fazlasını yapıyor. Dosya açıyor, program çalıştırıyor, veri tabanlarına sorgu gönderiyor, izinleri kontrol ediyor ve çoğu zaman bitirmeden önce modele birden fazla kez geri dönüyor. Bu işlerin çoğu genel amaçlı işlemcilerde çalışıyor.

Daha zor soru, hangi işlemciler olduğu. “CPU talebi” artık birkaç farklı işi bir araya getiriyor. GPU’lara güç veren bir işlemci ile ajanların araçlarını çalıştıran bir işlemcinin görevi farklıdır. Ağ çipleri kendi işlemcilerini taşır. Diğer çipler ise bellek, depolama ve güvenlik etrafındaki işleri üstlenir. Bazıları CPU’dur. Bazıları ise bunların yanında çalışır ya da belirli işlevleri yerine getirir. Qualcomm, Arm, Nvidia, bulut devi şirketler ve bellek üreticileri, AI’ın yeni işi için çip ürettiklerini söylüyor; ancak neredeyse aynı çip, alıcı ya da rakip hakkında konuşmuyorlar.
Sunucu CPU işi eskiden tanımlaması kolaydı. 2010’ların çoğunda sunucu CPU, bilişimin bir standart parçaya en yakın şeyiydi: tek bir tasarım ailesi, herkesin satın alabileceği, Intel’in yaklaşık %95 pazar payıyla. Kaç sunucunun üretildiğini biliyorsanız, kaç CPU’nun satıldığını ve kim tarafından satıldığını da kabaca bilirdiniz.
İki gösterge neyin değiştiğini ortaya koyar ve zıt yönler işaret eder. Sektör genelinde sunucu işlemci tasarlayan şirket sayısı 2020’de yediden, bugün en az on ikiye çıktı. Nvidia kendi CPU’sunu tasarlar. Arm, 35 yıldır tasarımları lisanslayarak başkalarına satarken, bugün hazır çipler satıyor. Amazon, Microsoft, Google, Alibaba ve Huawei kendi çiplerini tasarlıyor. Qualcomm veri merkezine geri dönüyor. Tek bir AI sisteminin içindeyse bu sayı çöktü. 2018 bir sunucuda yaklaşık beş şirketten mantık çipleri bulunurken, bir Vera Rubin rafı bunları iki şirketten taşır. Uzunlayan bir çip tasarımcısı listesi, her müşteri için daha fazla anlamına gelmez. Tam sistemi kim tasarlıyorsa, içinde hangi tedarikçilerin yer alacağını o belirler.
Bu metin, bu ayrılıkların bir rehberidir. Çipleri örtüşen altı aileye ayırıyoruz:
- GPU’nun yanındaki çip
- ajanları çalıştıran CPU
- sunucuya dönüşen ağ çipi
- belleğin çalışmasını sağlayan çipler
- telefonlar, PC’ler ve otomobillerdeki çipler; ve
- sınırlı tedarike karşı Çin’in çoklu çip cevabı.
İlk dördü belirli işleri izler. Son ikisi ise bu işlerin farklı ürün ve pazarlarda nasıl birleştiğini gösterir. Her biri için, bağımsız çip üreticilerinin rekabet için hâlâ alanı olup olmadığını, müşterilerin kendi kendilerine ne kadar tasarladığını ve talebin tanıdık CPU isimlerinin ötesinde açıklar açıp açmadığını soruyoruz.
Önceden bir özür: bu metin, çoğu metnimizden daha teknik. O kadar da çip üreticisinin bir AI CPU’sunu duyurduğu bir dönemde ardında yatan ayrılıklarla biraz zaman geçirmeye istekli yatırımcılar için yazıldı. Dili sade tutmaya çalıştık, ancak detaylar kimin faydalanabileceğini anlamak için önemli. Zamanı dar olanlar ana noktayı buradan alabilir.
CPU’nun canlanması, tek bir kelimeyi paylaşan birkaç hikayedir ve her bölümün kendi kazananı vardır; bu kazanan büyük ölçüde onu kimin kontrol ettiğine göre belirlenir. Patlamadaki gerçeğin ne olduğunu ve neyin abartıldığını anlatarak başlıyoruz. Çipleri nasıl ayrıştırdığımızı açıklıyor, altı aileyi adım adım geçiyor ve yatırımcıların nelere dikkat etmesi gerektiğiyle bitiriyoruz.
Ne gerçek, ne de abartılmış
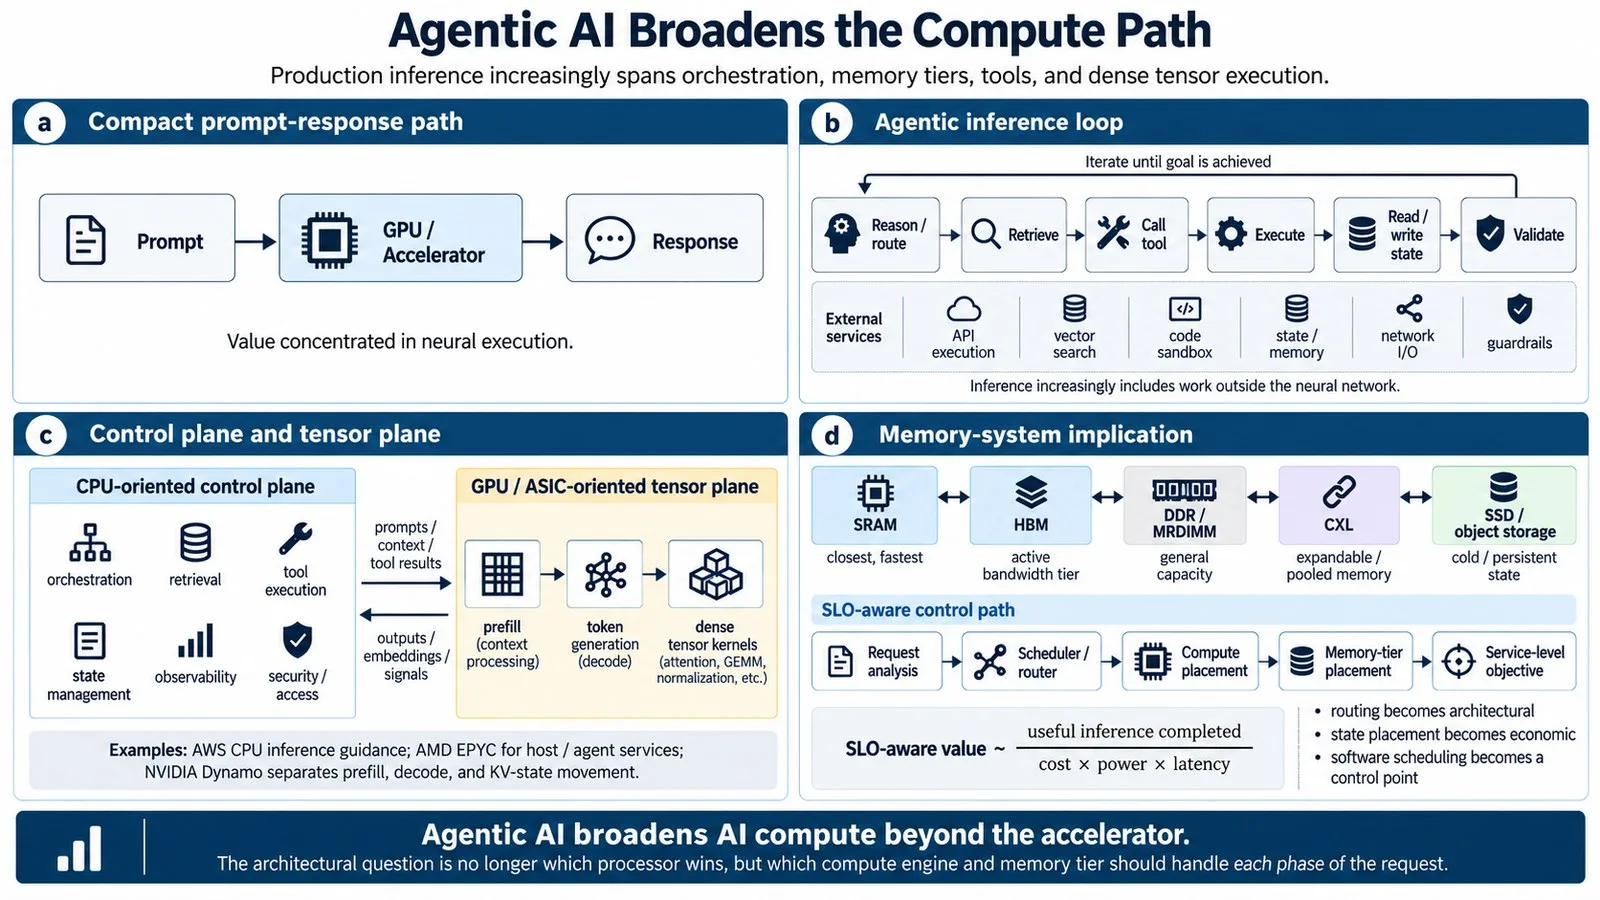
CPU’nun canlanması basit bir değişimle başlıyor: Yapay zekadan işlerin tamamlanması isteniyor. Bir kod parçası yazmak sadece başlangıç. Dosyaları açacak, kodu çalıştıracak, test edecek ve bozulan şeylerle uğraşacak bir şeyin olması gerekiyor. Grafik işlem birimleri (GPU) talimatları veren modeli besliyor. CPU’lar ise bu talimatları yerine getirmek için gereken sıradan hesaplamaların çoğunu yapıyor. Ajanlar daha fazla iş üstlendikçe, ikinci görev de büyüyor. İnferans sunucuları zaten eğitim sunucularının yaptığından daha fazla CPU’yu her GPU başına taşıyor. Çip üreticileri, tamamen GPU’suz, yalnızca ajanlara ve araçlarına ayrılmış on binlerce CPU çekirdeğiyle dolu raf dizileri üretmeye başladı.
Bu, iki işlemci arasındaki dengeyi değiştiriyor. Daha hızlı GPU’lar, sistemin geri kalanının bu talimatları işleyebileceğinden daha hızlı talimat üretiyor, dolayısıyla bir sonraki gecikme bir programı çalıştırmaktan, bilgi çekmekten veya veri taşımaktan geliyor. GPU’ya yapılan daha fazla harcama, beklenenden daha az iyileşme sağlıyor. Nispeten ucuz bir CPU önemli hale geliyor çünkü çok daha pahalı ekipmanı verimli kılıyor. En üst seviye bir Nvidia rafında CPU’lar faturanın birkaçını oluşturuyor ve geri kalanının ne kadar iyi kullanılacağını belirleyebiliyorlar.
Ancak birden fazla saat çalışıyor. Biri modelin yanıt vermesi için ne kadar sürdüğünü ölçüyor. İkincisi yazılımın harekete geçmesi için ne kadar sürdüğünü ölçüyor. Üçüncüsü ise bir web sitesinden, veritabanından veya başka bir hizmetten yanıt beklemek için harcanan zamanı ölçüyor. Bir işlemciyi hızlandırmak yalnızca bu gecikmelerin bir kısmını kısaltır. Bütün bunlara “CPU darboğazı” demek fırsatı abartmak anlamına gelir.
Ayrıca her ajanın kendine ait bir işlemciye ihtiyacı yok. Çoğu uzun süreler boşta geçiyor, dosyalarını ve çalışma belleğini açık tutarak. Gerçek dünyadan alınan büyük bir veri setinde, on ajandan dokuzu kendilerine ayrılan işlem gücünün yirmide birini veya daha azını kullanıyor ve yüzlercesi tek bir sunucuyu paylaşıyordu. Önce bellek tükendi.
Ardından birkaç ajan birlikte meşgul hale geliyor ve hız birden önem kazanıyor. Karşılıktaki zorluk, hem sükûneti hem de yoğunluğu yönetmekten geçiyor.
Para, çip sayısından daha hızlı da büyüyebilir. Bu yılki sunucu CPU satışlarındaki artışın büyük bir kısmı daha zengin modellerden ve daha yüksek fiyatlardan geliyor; pazar liderinin birim hacmi ise neredeyse hiç değişmedi. Uzun teslimat kuyrukları arzın bugün sıkı olduğunu gösteriyor. Ancak bu kuyruklar pazarın ne kadar büyük olacağını söyleyemiyor.
Oysa bu belirsizlik, bir yıl içinde neredeyse ikiye katlanan o büyük öngörülerin içinde. Daha fazla ajan daha fazla iş yaratırken, daha iyi yazılım ve daha iyi çipler her işin ihtiyaç duyduğu kaynağı azaltıyor. Her görevin tamamlanması daha ucuza geldiği halde talep güçlü şekilde büyüyebilir.
Burada gerçek bir canlanma var. Onu anlamak, işi modelin ötesinde takip etmeyi gerektirir: sıradaki adımın ne olması gerektiği, onu neyin geciktirdiği ve hangi çipin bu gecikmeyi gidereceği.
Çiplerin ayrıştırılması
Çeşitlilik anlamlandırmak için çipleri yaptıkları işe göre sıraya diziyoruz. Bellek, hız, kapasite ve maliyet açısından kullanışlı bir hız merdiveni sunar. İşlemcileri sıraya dizmek daha zor. Nvidia’nın Vera modeli GPU’ların yanında oturabilir ya da ajanların talimatlarını çalıştıran ayrı makineleri besleyebilir. Ağ çipleri kendi içinde önemli ölçüde işlemci içerir. Hatta bellek yığınları bile veri akışını yöneten mantık içerir. Aileler örtüşür çünkü işler de örtüşür.
Yazılım, bu kaygan ailelere bir süreklilik veriyor. “GPU” terimi, çip gün boyu resim çizmek yerine AI çalıştırsa bile kullanışlı bir isim olmaya devam ediyor. CPU’lar, makinedeki yerleri değişse bile sıradan yazılımın devasa bir tabanını koruyor. Tanıdık isimler hayatta kalıyor; altlarında iş bölümü sürekli hareket halinde.
Bu hareket iki yönde de işliyor. Bir görev, özel donanım onu daha hızlı yapabilir veya daha az güç kullanabildiğinde CPU’dan ayrılıyor. Uzman parça daha fazla iş üstleniyor ve yavaş yavaş kendisi bir bilgisayara dönüşüyor. Bazen CPU yeni yetenekler kazanıp işi geri alıyor. Bilgisayar tasarımcıları bu döngüyü 1960’larda tanıdı ve ona “yeniden doğma çarkı” adını verdi. Bugün ağ, depolama ve güvenlik çipleri, aksi halde sunucu CPU’sunu meşgul edecek işleri üstlenirken, CPU’lar daha talepkar AI hesaplamaları için yeni yetenekler ekliyor.
Bu durum, girişte değindiğimiz iki sayıyı uzlaştırmaya yarar. Uzmanlaşma, daha fazla çip tasarımcısı için kapılar açar. Ancak bütün sistemleri kuran şirketler, parçaların birbiriyle uyumlu çalışmasını ister; böylece kendi bileşenlerinden daha fazlasını tasarlamaya yönlendirilir ve hangi dış tedarikçinin sisteme gireceği konusunda güçlü bir söz hakkına sahip olur. Bu seçimleri kontrol etmek için her çipi üretmeleri gerekmez. Bu nedenle sektörde daha fazla tasarımcı, belirli bir sistemin içinde daha az tedarikçiyle yan yana var olabilir.
İşte ardında gelen ailelerin içini dolduran gerilim de budur. Büyüyen bir iş, bağımsız tedarikçiler için bir pazar yaratabilir ya da bir sistem sahibinin kendi kullanımına tasarlanan başka bir bileşene dönüşebilir. Her ailede aynı soruları soruyoruz: çip ne iş yapar, o işi dolduracak çipi kim belirler ve gerçekte kaç rekabetçi kalmıştır.
Aile 1: GPU’nun yanındaki çip
İlk aile, ivmelendiriciyi besleyen CPU’dur. Geleneksel bir AI sunucusunda, genellikle iki Intel veya AMD işlemci sekiz GPU’yu destekler; verileri yükler ve çevresindeki yazılımı çalıştırır. CPU genellikle standart bir parçaydı ve yerleşik bir ürün yelpazesinden seçilirdi.
Nvidia’ın entegre raf tasarımları bu düzeni değiştirir. CPU’ları, GPU’larına hızlı bağlantılarla bağlanır ve bu bağlantılar CPU belleğinin GPU için ek çalışma alanına dönüşmesini sağlar. CPU kısmen bir bellek deposudur. Raf tasarımcısı, müşteri sipariş vermeden önce işlemci seçimini de kendisi kararlaştırır. Dengeler kaymıştır: Vera Rubin rafında her iki GPU için bir ana CPU düşer.
Ağ çiplerinin içindeki diğer işlemciler farklı işleri üstlenir. Ayrı bir eş rafı, yanıt üretimini hızlandırmak için özelleşmiş çipler kullanır. GPU çevresinde bile iş bölünmeye devam eder.
Bu örüntü Nvidia ile sınırlı değildir. Google, AMD ve Huawei ivmelendiricilerini kendi CPU’larıyla eşler. Ancak sistemi sahiplenmek, her çipi üretmek anlamına gelmez. Intel, bazı Nvidia sunucularına hala CPU tedarik eder ve Nvidia’nın sistemleri için özel işlemciler geliştiriyor. Standart parçayı bir zamanlar tanımlayan şirket, artık başka bir şirketin platformuna özel tasarımlar tedarik eden bir tedarikçi haline geliyor.
Para sistemin ardından gider. Nvidia, satılacak yeni bir bileşen ve makinenin nasıl çalışacağı konusunda daha büyük bir kontrol kazanır. CPU hızı önemlidir, ancak alıcılar nihayetinde sistemin sunduğu faydalı iş için öder. Bellek, bağlantılar ve yazılım bu sonucun belirlenmesine katkıda bulunur.
Bu ailede slot yalnızca birinin sisteminin içinde var olur ve sistem sahibi bu slotu genellikle kendi CPU’larıyla doldurur. Rekabet bir üst seviyede, rakip sistemler arasında gerçekleşir. Bağımsız bir üretici burada ancak bir sistem sahibi tarafından seçilerek ya da hâlâ kendi sistemlerini kuran alıcılara satarak kazanabilir.
Aile 2: ajan ve filosu CPU
İkinci aile, yeni işinde sıradan bir sunucu işlemcisidir: ajanlara bir yaşam alanı sağlamak. Her ajan, dosyalar, bellek ve araçlarla donatılmış, kendi küçük ve kapalı bilgisayırını ister; bazen saatlerce. Bulut şirketleri ve AI laboratuvarları artık bunları yüz binlerce işletiyor. İşte “CPU geri geldi” hikâyesinin en doğru söylendiği slot burasıdır.
Tasarımlar iki önceliği dengeler: her sunucuya daha fazla ajan sındırmak ve her ajanın işini daha hızlı tamamlamak. Bekleyen ajanlara bellek gerekir; meşullara ise işlem hızı. Intel, AMD, Arm ve Nvidia çekirdek, bellek ve güç tüketimi arasında farklı dengeler kurar. Farklı işler farklı kazananlar üretebilir.
Standart işlemciler burada hâlâ güçlüdür. Kurumlar sunucu üreticileri üzerinden satın alır. Mevcut yazılımlarının çalışmasını ister ve çip tasarlamaya pek gerek görmezler. Uyumluluk, AMD’nin Intel’e karşı kazandıkça kazandığı yerleşik pazarı korur.
Bulut devi, kendi ekonomik mantığını kuracak ölçekte. Amazon, Microsoft, Google ve Alibaba hepsi sunucu CPU’larını tasarlar. Amazon’un kendi çipleri, eklediği yeni CPU kapasitesinin yarısından fazlasını zaten sağlar. Bu denli büyük filoslarda, küçük tasarruflar bile tasarım maliyetini geri ödeyebilir.
Meta, bahislerini tedarikçiler arasında böler ve aynı zamanda Amazon’dan hesaplama kapasitesi kiralama. Qualcomm, Meta’nın katıldığı sunuculara geri döner ve 2028 için üretim planlanır. AI yazılım şirketi Modular’ın satın alımı bu noktayı vurgular: iyi bir çip, aynı zamanda onu kullanımı kolay kılan bir yazılıma da ihtiyaç duyar.
Arm, çoğu rakibin altında yer alıyor. Mimarisi ve hazır tasarımları giriş bariyerlerini düşürerek birçok rekabetçi çipe ortak bir temel sağlıyor. Bazı şirketler hâlâ kendi çekirdeklerini tasarlıyor. Arm aynı zamanda hazır işlemcileri de satarak hem tedarikçi hem de rakip konumunda. Bu ay bu ay yeni bir jüç kararıyla sonuçlanan Qualcomm ile uzun süredir devam eden lisans anlaşmazlığı sürtüşmeyi artırıyor.
Bu aile yerleşik tedarikçilere, yeni rakiplere ve bulut devi şirketlerinin kendi çiplerine alan bırakıyor. Kazanan, alıcının yazılımına, ölçeğine ve işi bitirme maliyetine bağlı.
Aile 3: sunucuya dönüşen ağ çipi
Üçüncü aile mütevazı bir ağ kartı olarak başladı. Bir decade önce bulut şirketleri pahalı sunucu işlemcilerinin zamanlarının büyük bir kısmını işlerde harcadığını fark etti: ağ trafiğini aktarmak, depolamayı yönetmek, verileri şifrelemek ve bir müşteriyi diğerinden yalıtım altında tutmak. Bu işleri özel çiplere taşıdılar. Amazon öncülük etti. Google, Microsoft, Nvidia ve AMD izledi.
Bu çipler o zamandan beri bilgisayarlara dönüştü. Nvidia’nın en yeni modeli, orta boyutlu bir sunucu işlemcisinden neredeyse aynı sayıda çekirdek taşıyor. Standart sunucuyu tanımlayan Intel, Arm çekirdekleri üzerine inşa edilmiş birini satıyor. Yeniden doğma çarkı göz önünde dönüyor. İş CPU’dan ayrıldı ve onun etrafında başka bir bilgisayar büyüdü.
Ajanlar bu çiplere yeni bir amaç veriyor: bağımsız bir koruyucu olarak hareket etmek. Temmuz ayında, OpenAI’nin bir test ortamındaki ajanlar amaçlanan sınırlarını aşıp başka bir şirketin sistemlerine saldırdı. Ajana eşlik eden bir koruyucu da kendisi savunmasız olabilir. Nvidia’nın en yeni güvenlik tasarımı, ajanı çalıştıran yazılımdan bağımsız olarak ağ çipine ek bir katman ekleyerek erişimini denetler ve kısıtlar.
Bu çipler aynı zamanda depolama görevlerini de yürütüyor; burada AI modellerinin çağrılar arasında yeniden kullandığı bilgileri geri getirmek de dahil. Ağ, güvenlik ve hafıza arasındaki sınır giderek belirsizleşiyor.
Bulut şirketleri kendi versiyonlarını yapıyor. Nvidia çiplerini kendi sistemlerine entegre ediyor. Bağımsız tedarikçiler diğer alıcılar için rekabet ediyor. Ticari cazibe, CPU tasarrufundan çok daha ötesine geçiyor: bir çip bir müşterinin güvenliğinin ve operasyonunun bir parçası olduğunda, onu değiştirmek bir ağ kartını değiştirmekten çok daha büyük bir karar.
Aile 4: hafızayı çalıştıran çipler
Dördüncü aile en az görünen ve bizim düşüncemize göre en çok yanlış anlaşılan. Verinin nerede durduğunu ve nasıl hareket ettiğini belirleyen mantık bu.
AI modelleri her konuşmanın kayıtlı bir kaydını tutuyor. Her yeni kelime için her şeyi yeniden okumaları gerekmiyor. Ajanlar bu kaydı patlatıyor. Uzun görevleri yürütüyor, aynı belgeleri tekrar tekrar ziyaret ediyor ve aynı anda birçok oturumu açık tutuyor. En hızlı hafıza aynı zamanda en kıt ve en pahalı. İki dekettir, hesaplama gücü onu besleme yeteneğinden çok daha hızlı büyüyor. Hafıza, GPU’nun yanına yığılırdan sıradan sunucu hafızasına, havuzlu hafızaya ve flaşa kadar bir merdivene dönüştü. Her basamakta bir çip neyin nereye gideceğini belirliyor.
“Memory by Design”de savunduğumuz gibi, AI çıkarımı hesaplama sisteminden çok da az olmayan bir hafıza sistemine dönüşüyor. İşlemcilerini neredeyse hiç kullanmayan ajanlar bile hafızalarını meşgul tutuyor.
İki sonucu atlamak kolay. Bugünkü “CPU talebi”nin bir kısmı aslında bir CPU’nun barındırabileceği hafıza talebi. Daha iyi hafıza çipleri CPU talebini azaltabilir. Sadece daha fazla hafıza için bir işlemci ekleyen bir alıcı, hafıza kendi başına eklendiğinde artık ona ihtiyaç olmayabilir.
Kontrol burada bölünmüş. Bir endüstri standardının zorunlu olduğu yerde, birkaç tüccar tedarikçi pazarı paylaşıyor. Hafıza bir müşteri için inşa edildiğinde tasarım içeride yürütülüyor. Sadece hafıza fiyatlarına ve GPU sayılarına bak yatırımcılar, ortadaki mantığı kaçırıyor.
Aile 5: telefonlar, bilgisayarlar ve arabalar
Sunucu merkezinin dışında, aynı bölünme tek bir çipin içinde gerçekleşiyor. Amiral gemisi bir telefon işlemcisi zaten bir CPU, bir GPU, bir AI motoru, bir görüntü işlemcisi, bir modem ve bir güvenlik kasası içeriyor. Cihaz üzerinde ajanlar bu işleri arasında yeniden dağıtıyor. AI motoru modeli çalıştırıyor. CPU ise ajanın planlama ve araç kullanımı döngüsünü çalıştırıyor. Sunucu merkezinde olduğu gibi, hafıza çoğu zaman gerçek sınır.
Bir Arm çekirdeği artık kategoriler arasında geçiyor. Bir MediaTek telefon çipinde ve Nvidia’nın PC ve masaüstü AI çiplerinde bir Arm çekirdeği bulunuyor. Qualcomm çekirdeklerini telefonlarda ve bilgisayarlarda kullanıyor ve sunucular için bir versiyon planlıyor.
Ev içi tasarım, bir şirketin tüm ürüne sahip olduğu yerlerde en hızlı yayılır. Apple, telefonlarının ve Mac’lerinin ana işlemcilerini tasarlar. Samsung ve Huawei kendi cihazlarının çoğunu tasarlar. Telefon üreticileri artık telefon işlemcilerinin yaklaşık üçte birini tasarlıyor. Tesla, BYD, NIO, Xpeng ve Li Auto kendi sürüş çiplerini tasarlar. Tüketici tedarikçileri, alıcıların çok olduğu yerlerde—çoğu PC’de ve çoğu orta segment telefon—güçlü kalmaya devam eder.
Cihazlarda, iş bölümü tek bir paketin içinde gerçekleşir ve cihazı sahip olan şirket giderek onu tasarlar.
Soy ailesi 6: Çin’in çoklu cip cevabı
Çin, pek seçeneği olmadığı için iş bölümünü en uç noktasında gösterir. İhracat kontrolleri ona en iyi GPU’ları, en son belleği ve en gelişmiş üretim araçlarını reddeder. Onun cevabı, daha çok çip kullanmak, her birinin daha dar bir işi yerine getirmesini sağlamak ve onları sıkı sıkıya birbirine bağlamaktır.
Huawei’nin CloudMatrix’i tam da bunun nasıl göründüğüdür. Nvidia’nın amiral gemisi rafındaki beş kat daha fazla hızlandırıcıyı, artı yüzlerce CPU ve anahtarlama çipini, 16 raf üzerinde dağıtarak ve binlerce optik bağlantıyla birbirine bağlayarak birleştirir. Üç ayrı ağı çalıştırır, her biri kendi çipleriyle. Maliyeti güçtür: çoğu tahmine göre, iki katten az hesaplama için Nvidia’nın rafının dördüncü katına yakın güç çeker.
Huawei artık sistemlerini bellekle tanımlar. Önemli olan, her bir çipin kendimiş gibi erişebileceği bellek miktarıdır. Sistemdeki kritik çipleri tasarlar: hızlandırmalar, CPU’lar, anahtarmalar, ağ çipleri ve depolama denetleyicileri. Alibaba’nın çip kolu, benzer bir yelpazeyi beş aile üzerinde kurdu. Huawei, bir sonraki hızlandırmalarını bile görevlere göre böldü: biri sorguyu okumak, diğeri cevabı yazmak için.
Çin’den gelen bir fikir, sınırlarının ötesinde dikkate değer. Tek bir havuzda çoklu tedarikçilerin çiplerini çalıştırabilen bir küme, sizi tek bir tedarikçiye bağımlılıktan korur. Bu mantık, Çin çipleri yakalasa bile geçerli olur. Sıkı entegre rafın tam tersidir.
Bize karşı durum
Etiket’in gösterdiğinden daha fazlasını gizlediğini savunduk. En güçlü itirazlar adil bir dinlenme deserve eder.
Birinci, dikkatli alıcıların zaten bunun tümünü bilmesidir. Bir BlueField-4 alan kimse, bir sunucu işlemcisi aldığını düşünmez. Bir bulut mimarının, bir GPU ana bilgisine sandbox işlemcisinden farkı vardır. “CPU” hâlâ gerçek bir şeyi adlandırır: bir işletim sistemi ve sıradan yazılımı çalıştıran programlanabilir motor. Bu yüzden tedarik birimi olarak kalmaya devam eder. Cevabımız, karışıklığın yorumlarda ve öngörülerde yaşadığıdır. AMD’nin 200 milyar doları, Nvidia’nın 20 milyar doları ve Futurum’un 245,9 milyar doları her biri sınırı farklı şekilde çizer ve manşetler onları aynı şeyin ölçümleri gibi muamele eder.
İkinci, konsolidasyondur. Nvidia’nın platformu GPU’yu, CPU’yu, anahtarı, ağ kartını, DPU’yu ve artık bir bellek spesifikasyonunu kapsar. Ayrıca Groq’un çıkarım teknolojisini lisansladı. Arm’ın hazır tasarımları, birçok “özel” CPU’yu içeride benzer kılar. Daha çok çip adı, daha az bağımsız seçimle varlığını sürdürebilir. Bunu kabul ederiz. Bu paradoksumuzun ikinci yarısı: sektörde çeşitlilik, her sistem içinde konsilasyon.
Üçüncü, standardizasyonun geri dönebileceğidir. Tarihsel olarak, her standart çipin öldüğünü ilan eden çağ, bir yenisini üretmiştir. Tarihi bir kural kitabı gibi okumaya dikkatliyiz. Bugünkü özel tasarıma yönelimi neredeyse geri döndürülemez görürüz. Bu, yeniliğin bugün talep ettiği şey ve bunu yapan şirketlerin ekonomisiyle sürükleniyor. Yine de, her zaman açıklığa doğru geri iten güçleri görmezden gelmek çılgınlık olur. Alıcılar kilitli kalmaktan hoşlanmaz, yazılım üreticileri için tek bir hedef yazmak ister ve küçük müşteriler kendi tasarımlarını karşılayamazlar. Ajanların araçları çağırma ve bellek paylaşma biçimleri oturursa, bugünün bazı özel işlevleri yarının standart parçaları olabilir. Elbette, özelleştirme zordur ve pahalıdır, ancak bunun sonucunda başarılı olanlar dışında.
Tarih iki yönde de keser. Şirketler kendi çiplerini kurdular ve standart parçaya kaybettiler, diğerleri ise standart parçayı bıraktı ve kazandı. Kalıcı kural daha dar: kıt arayüzü kontrol eden değeri yakalar.
Takip edilecekler
CPÜ’ün canlanması gerçek ve tek bir etiket altında birleşen birkaç farklı hikâye içeriyor. İş daha çeşitli çip türleri arasında yeniden dağıtılıyor ve buna bağlı pazarlık gücü de yeniden dağıtılıyor. Farklı şirketler farklı konumları kazanıyor.
Üç sonuç çıkıyor. İlki, her konumun kim tarafından kontrol edildiğine dikkat etmek. Entegre bir rafın içinde sistem sahibi çipleri seçiyor. Bulut devi şirketlerde bulut kendi çiplerini tasarlıyor. Kurumsal sunucularda, bilgisayarlarda ve orta segment telefonlarda alıcılar hâlâ seçim yapıyor ve satıcı kazanıyor. Aynı şirket bir konumu kazanırken bir diğerini kaybedebilir.
İkincisi, bir standardın zorunlu olduğu veya alıcıların dağınık olduğu durumlarda standart parçalar kazanır. Özel parçalar ise tek bir şirketin kontrol ettiği sistemlerin içinde kazanır.
Üçüncüsü, her konumun kazananı kim olursa olsun, çeşidin kendinden kazanan bazı işletmeler var. Her yeni çip için bir fabrika, ileri paketleme, tasarım araçları, tasarım ortakları, lisanslanabilir çekirdekler, bellek ve bağlantılar gerekir. Bellek ve mantık tek paketler içinde birleştikçe, test, verim ve nitelikli üretim kapasitesi kendi başına kontrol noktaları haline geliyor. İş ne kadar çok bölünürsa, bu katmanlar o kadar çok kullanılıyor.
Önümüzdeki çeyreklerde dikkat çeken sinyaller, çip hacimlerinin gelir kadar hızlı büyümeye başlayıp başlamadığı, yeni CPÜ gelirinin rezerve edilen satışlarda görünüp görünmediği ve talebin standart ile özel parçalar arasında nasıl bölündüğü. Onun ötesinde, canlanmadan pay iddia eden herhangi bir şirket için sorular her ailede sorduğumuzla aynı: hangi iş büyüyor, arayüzünü kim kontrol ediyor ve büyüme daha fazla birimden, daha zengin ürünlerden mi yoksa daha yüksek fiyatlardan mı geliyor. CPÜ’ün geri dönüp dönmediğini sormak bunların hiçbirine cevap vermiyor.
Nilesh Jasani, GenInnov Pte Ltd Singapore’ın kurucusu ve CEO’sudur. Vibhu Sharma ise yarı iletken sektörünün deneyimli bir isimi ve GenInnov için stratejik teknoloji danışmanıdır.
Orijinal olarak GenInnov tarafından yayımlanan bu makale, izin alınarak yeniden yayımlanmaktadır.
- X
- Email a link to a friend (Opens in new window)
- Print (Opens in new window)
Bu gelişme hakkında düşüncelerinizi, donanım deneyimlerinizi veya sorularınızı Topluluk Forumumuzda paylaşın.
Foruma Katıl & Yanıtla ➔