20. yüzyılın küresel jeopolitiğini ve büyük güç rekabetini petrol ve hidrokarbon rezervlerinin kontrolü şekillendirmişken, 21. yüzyılın sanayi, savunma ve enerji mimarisini “Kritik Mineraller ve Nadir Toprak Elementleri” (Rare Earth Elements – REE) belirlemektedir. Rüzgar türbinlerinin doğrudan tahrikli jeneratörlerinden elektrikli araç çekiş motorlarına, F-35 savaş uçaklarının AESA radarlarından güdümlü füze aktüatörlerine kadar modern yüksek teknolojinin omurgasını oluşturan neodim, disprozyum, lityum, kobalt ve galyum; küresel tedarik zincirinde benzersiz bir asimetrik güç yoğunlaşması yaratmıştır. Madencilikten ziyade kimyasal saflaştırma ve rafinaj aşamalarında tek bir ülkenin (%70 ila %90 pazar payıyla) tekel oluşturması, kritik mineralleri modern bir ticaret savaşı silahına ve jeopolitik baskı aracına dönüştürmüştür.
1. Jeolojik Gerçeklik vs Rafinaj Tekeli: Neden “Nadir” Değiller?
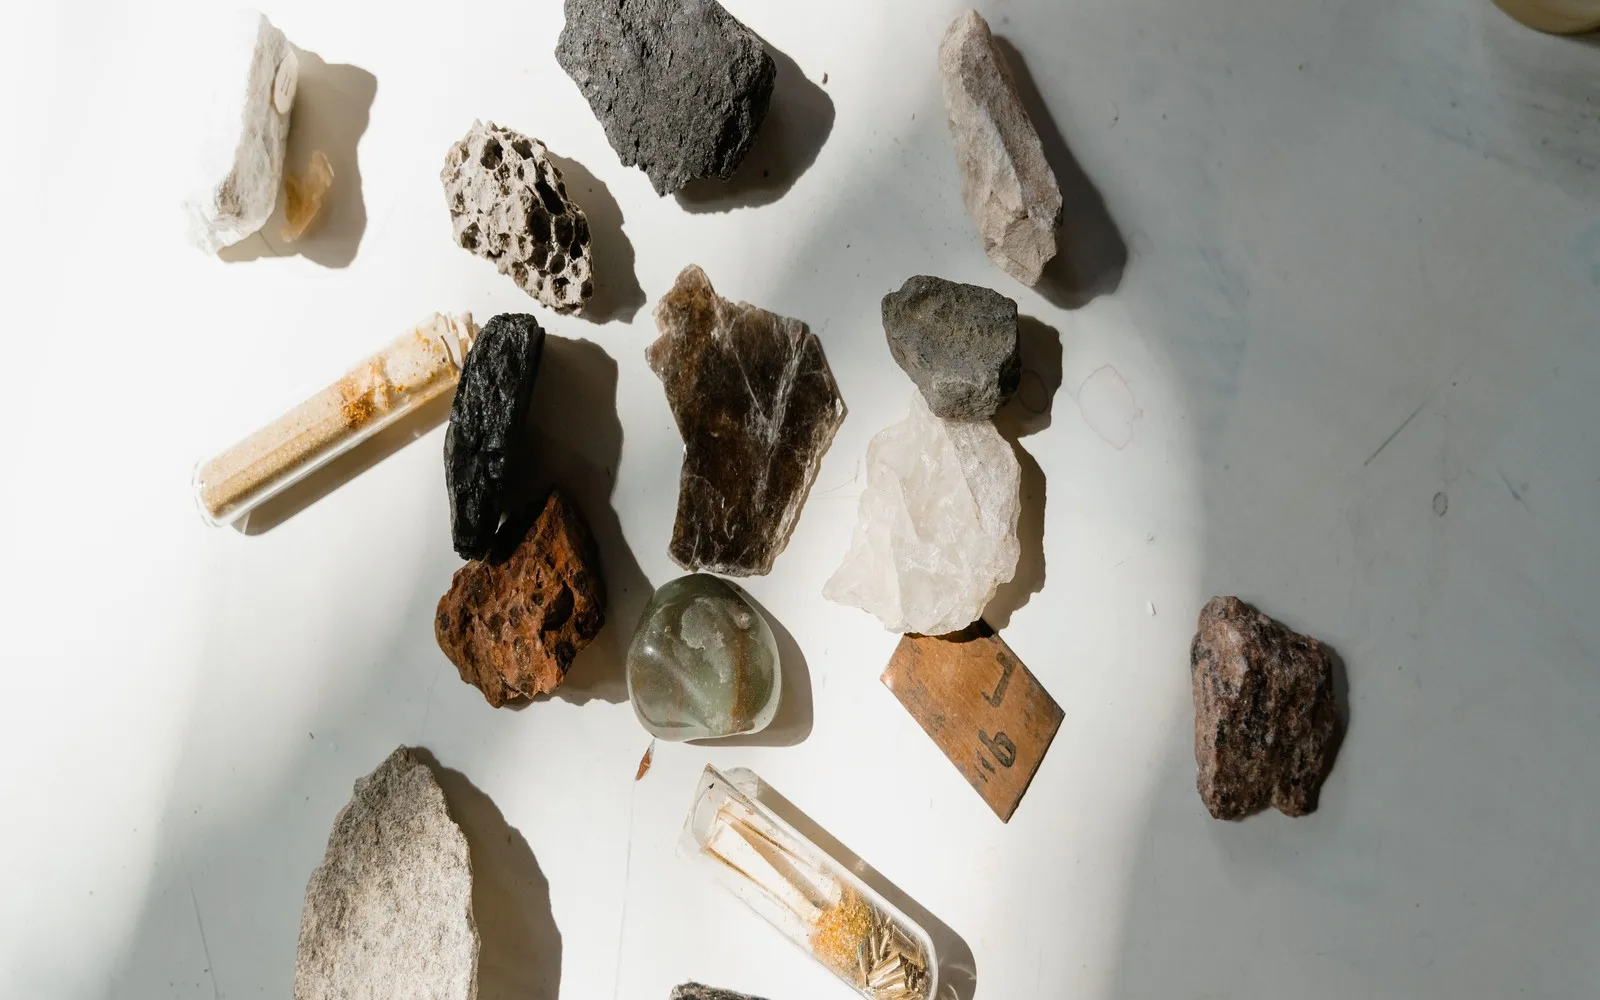
“Nadir toprak elementleri” tabiri yaygın bir jeolojik yanılgıdır. Periyodik tablodaki 15 lantanit elementine skandiyum ve itriyumun eklenmesiyle oluşan bu 17 element, yerkabuğunda altın veya platinden yüzlerce kat daha bol miktarda bulunmaktadır. Hatta seryum ve neodim elementi, bakır veya kurşun kadar yaygındır. Asıl stratejik zorluk, bu elementlerin ekonomik olarak işletilebilir yüksek tenörlü damarlar halinde değil, yerkabuğuna son derece dağınık ve diğer radyoaktif izotoplarla (toryum ve uranyum) karmaşık mineraller halinde dağılmış olmasıdır.
Daha da kritik darboğaz rafinaj aşamasındadır. Nadir toprak oksitlerini birbirinden atomik düzeyde ayırmak; yüzlerce aşamalı sıvı-sıvı solvent ekstraksiyonu, yoğun asit banyoları ve devasa kimyasal atık havuzları gerektirir. Batılı ekonomiler son kırk yılda katı çevre regülasyonları ve yüksek işçilik maliyetleri nedeniyle bu kirletici rafinaj sanayisini terk ederken, Çin Halk Cumhuriyeti (Bayandobo ve Jiangxi havzalarında) ölçek ekonomisi ve dikey entegrasyonla dünya rafinaj kapasitesinin %90’ını elinde toplamıştır. Sonuç olarak, Avustralya veya ABD’de çıkarılan kayaç cevherleri dahi işlenmek üzere Çin’e gönderilmek zorundadır.

2. Kalıcı Mıknatıslar (NdFeB): Savunma Sanayii ve Yeşil Enerjinin Aşil Tendonu
Modern savunma doktrini ve elektrifikasyon hamlesinin en hassas bileşeni, Neodim-Demir-Bor (NdFeB) kalıcı mıknatıslarıdır. Bu mıknatıslar, bilinen en yüksek manyetik enerji ürününe ($BH_{max}$) sahip olup, kompakt hacimde muazzam manyetik akı yoğunluğu üretir. Ancak standart neodim mıknatıslar yaklaşık 80°C üzerinde manyetizmasını kaybetmeye (demanyetizasyon) başlar. Askeri füzelerin egzoz kontrol kanatçıklarında veya elektrikli araç motorlarının yüksek torklu çalışma koşullarında (180°C – 200°C) manyetik kararlılığı korumak için neodim kafesine az miktarda “ağır nadir toprak elementi” olan Disprozyum (Dy) ve Terbiyum (Tb) eklenmesi zorunludur.
Tek bir F-35 Müşterek Taarruz Uçağı yaklaşık 417 kilogram, bir Virginia sınıfı nükleer denizaltı 4.2 ton, 3 megavatlık bir açık deniz (offshore) rüzgar türbini ise yaklaşık 2 ton kalıcı mıknatıs tüketmektedir. Ağır nadir toprak elementlerinin rafinajında dışa bağımlılık oranı %99 seviyesinde olduğundan, olası bir ihracat kısıtlaması Batı savunma sanayiinin aviyonik, radar ve füze üretim hatlarını anında durma noktasına getirme potansiyeli taşımaktadır.
3. Lityum Üçgeni, Kobalt Kuşağı ve Çok Kutuplu Tedarik Mücadelesi
Batarya ekosisteminde benzer bir asimetri lityum ve kobalt tedarikinde yaşanmaktadır. Küresel lityum rezervlerinin yarıdan fazlası Güney Amerika’daki “Lityum Üçgeni”nde (Şili, Bolivya, Arjantin) tuzlu su buharlaştırma havzalarında (salar) yer alırken; kayaç lityumu (spodumen) üretiminde Avustralya liderdir. Ancak ham lityumun batarya kalitesinde Lityum Hidroksit ($LiOH$) ve Lityum Karbonata ($Li_2CO_3$) dönüştürülmesinde yine Çin rafinerileri %65-70 pazar payına sahiptir.
Kobalt tarafında ise durum daha kırılgandır: Dünya kobalt arzının %70’inden fazlası Kongo Demokratik Cumhuriyeti’nden (KDC) çıkarılmaktadır ve bu madenlerin mülkiyeti büyük oranda yabancı konsorsiyumların kontrolündedir. Batılı ülkelerin benimsediği “Dost Kıyı Tedariki” (Friend-shoring) stratejisi; ABD Enflasyon Azaltma Yasası (IRA) ve Avrupa Birliği Kritik Hammaddeler Yasası (CRMA) gibi korumacı yasalarla yerel madencilik, rafinaj ve batarya geri dönüşümünü sübvanse etmeye çalışsa da, yeni bir madenin keşfinden tam kapasite üretime geçmesi ortalama 10 ila 15 yıl sürmektedir.
4. Kritik Madenler, Küresel Paylar ve Jeopolitik Risk Matrisi
Aşağıdaki stratejik veri tablosu; yeşil dönüşüm ve savunma sanayiinde vazgeçilmez olan kritik madenlerin küresel üretim konsantrasyonu, birincil kullanım alanları ve jeopolitik ikame edilebilirlik risklerini özetlemektedir:
| Kritik Mineral / Element | Birincil Madencilik Ülkeleri | Rafinaj Pazar Payı Lideri | Stratejik Kullanım Alanı | Jeopolitik Risk Derecesi |
|---|---|---|---|---|
| Neodim & Praseodim (Nd/Pr) | Çin (%68), Avustralya (%12), ABD (%10) | Çin (%88) | NdFeB Kalıcı Mıknatıslar, EV motoru, Rüzgar türbini | Kritik Derecede Yüksek (İkamesiz) |
| Disprozyum & Terbiyum (Dy/Tb) | Çin (%90+), Myanmar (%8) | Çin (%99) | Yüksek Sıcaklık Askeri Mıknatısları, F-35, Radar | Aşırı Kritik (Tamamen Asimetrik Bağımlılık) |
| Lityum (Li) | Avustralya (%47), Şili (%30), Çin (%15) | Çin (%65) | Lityum-İyon Bataryalar, Enerji Depolama | Yüksek (Talep Eksponansiyel Artıyor) |
| Kobalt (Co) | Kongo DC (%73), Endonezya (%5) | Çin (%76) | NMC Batarya Katotları, Süper Alaşımlar | Yüksek (Siyasi İstikrarsızlık & İnsan Hakları) |
| Doğal Grafit (C) | Çin (%79), Mozambik (%10), Madagaskar | Çin (%98) | Tüm Lityum-İyon Bataryaların Anot Katmanı | Kritik Derecede Yüksek (İhracat Kısıtlamaları Aktif) |
| Galyum & Germanyum (Ga/Ge) | Çin (%98 Galyum, %60 Germanyum) | Çin (%95+) | GaN Yarı İletkenler, Askeri Gece Görüş Optiği | Kritik (Doğrudan İhracat Lisansına Tabi) |
5. Geleceğin Çıkış Yolları: İkame Malzemeler, Derin Deniz Madenciliği ve Döngüsel Ekonomi
Batılı blokların tedarik zinciri kırılganlığını kırmak için geliştirdiği stratejiler üç ana eksende toplanmaktadır: Birincisi, malzeme bilimi inovasyonlarıdır. Tesla ve BMW gibi üreticiler, mıknatıssız harici uyarmalı senkron motorlar (EESM) geliştirerek veya LFP (Lityum Demir Fosfat) ve Sodyum-iyon bataryalara geçerek nikel ve kobalt bağımlılığını azaltmaktadır.
İkincisi, Pasifik Okyanusu’ndaki Clarion-Clipperton Kırılma Bölgesi’nde yer alan ve trilyonlarca dolar değerinde nikel, kobalt, bakır ve manganez barındıran polimetalik nodüllerin toplanmasını hedefleyen “Derin Deniz Madenciliği”dir (Deep-Sea Mining); ancak bu girişim deniz tabanı ekosistemine verebileceği telafisi imkansız zararlar nedeniyle Birleşmiş Milletler Uluslararası Yatak Otoritesi’nde (ISA) sert çevre tartışmalarına yol açmaktadır. Üçüncüsü ve en uygulanabilir olanı ise “Kara Madenciliği” (Urban Mining), yani kullanım ömrünü tamamlamış batarya ve elektronik atıkların hidrometalurjik yöntemlerle %95 saflıkta geri dönüştürülerek kapalı döngü ekonomi yaratılmasıdır.
6. Sıkça Sorulan Sorular (SSS)
Nadir toprak elementleri gerçekten dünyada çok az mı bulunur?
Hayır. Yerkabuğundaki toplam miktarları altın ve gümüşten çok daha fazladır. Ancak saf damarlar halinde değil, düşük yoğunluklu ve karmaşık mineraller içinde dağınık bulunurlar. Asıl zorluk kimyasal olarak saflaştırılmaları ve çevreye toksik asit/radyoaktif atık bırakmadan rafine edilmeleridir.
Bir ülke maden cevherine sahip olsa bile neden rafine etmek için başka bir ülkeye ihtiyaç duyar?
Nadir toprak elementlerini ayrıştırmak son derece karmaşık, pahalı ve yüksek çevre kirleticiliği olan yüzlerce aşamalı solvent ekstraksiyon tesisi gerektirir. Çin bu altyapıyı son 40 yılda devasa devlet sübvansiyonlarıyla kurduğu için diğer ülkeler sıfırdan tesis kurmanın yüksek maliyet ve çevre davalarından kaçınmaktadır.
Savunma sanayiinde neodim mıknatısların yerine alternatif bir malzeme kullanılabilir mi?
Ferrit veya alnico gibi geleneksel mıknatıslar mevcuttur ancak NdFeB mıknatısların sunduğu manyetik güç/hacim oranının yanına bile yaklaşamazlar. Aynı gücü elde etmek için motor veya aktüatör boyutlarının 5-10 kat büyütülmesi gerekir; bu da füzeler ve savaş uçakları için ağırlık ve aerodinamik açıdan imkansızdır.
Batarya geri dönüşümü kritik mineral krizini tek başına çözebilir mi?
Orta vadede hayır, ancak uzun vadede evet. Şu an yollardaki elektrikli araçların büyük kısmı henüz ömrünü tamamlamadığı için geri dönüştürülecek hurda batarya hacmi küresel talebin ancak küçük bir kısmını karşılayabilir. 2035 sonrasında geri dönüşümün küresel katot talebinin %30-40’ını karşılaması beklenmektedir.
Kritik minerallerdeki ihracat kısıtlamaları küresel ekonomiyi nasıl etkiler?
Galyum, germanyum veya grafit gibi kritik hammaddelerde uygulanacak ani bir kota veya ambargo; otomotiv, yenilenebilir enerji ve yarı iletken fabrikalarında tedarik zinciri kırılmalarına, üretim duruşlarına ve küresel ölçekte teknoloji enflasyonuna yol açar.
7. Metodolojik Çerçeve ve Akademik Kaynakça Doğrulaması
Bu makalede sunulan jeopolitik, jeolojik ve tedarik zinciri analizleri; Uluslararası Enerji Ajansı (IEA) Kritik Mineraller Raporu, ABD Jeolojik Araştırmalar Kurumu (USGS) Yıllık Maden Özetleri ve Avrupa Komisyonu Kritik Hammaddeler Değerlendirme belgelerine dayanmaktadır. Tüm veriler aşağıdaki kaynaklarla doğrulanmıştır:
- International Energy Agency (IEA) (2023). “The Role of Critical Minerals in Clean Energy Transitions: World Energy Outlook Special Report.” IEA Publications.
- U.S. Geological Survey (USGS) (2024). “Mineral Commodity Summaries 2024: Rare Earths, Lithium, Cobalt, and Graphite.” U.S. Department of the Interior.
- European Commission (2023). “Study on the Critical Raw Materials for the EU 2023: Final Report.” Directorate-General for Internal Market, Industry, Entrepreneurship and SMEs.
- Gielen, D. (2021). “Critical materials for the energy transition.” International Renewable Energy Agency (IRENA) Technical Paper.
- Pitron, G. (2020). The Rare Metals War: The Dark Side of Clean Energy and Digital Technologies. Scribe Publications.
Bu gelişme hakkında düşüncelerinizi, donanım deneyimlerinizi veya sorularınızı Topluluk Forumumuzda paylaşın.
Foruma Katıl & Yanıtla ➔