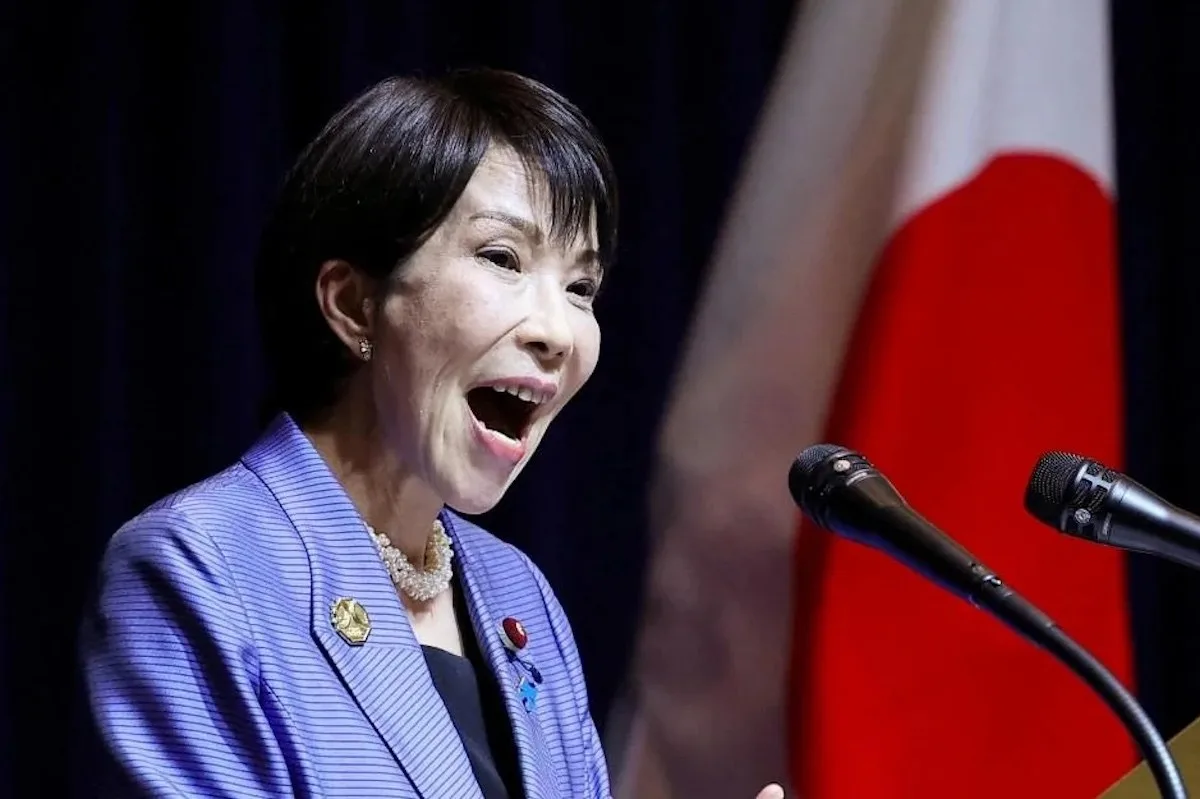
Sanae Takaichi, Japon liderlerin azının başardığı bir şeyi yaptı. Göreve geldiğinin ilk yıldönümünü, önderlerinden daha popüler bir şekilde geride bıraktı ve görevi sürdürmesi için iyi konumda görünüyor.
Bir yılda beş başbakanı arkasında bırakan bir ülkede bu büyük önem taşıyor. Popülerlik ise bir Japon liderinin kazanması gereken iki oydan yalnızca biri. İkincisi ise her gün devlet tahvil piyasasında veriliyor ve bu sandıkta sonucu çok daha belirsiz.
Nisan ayında uygulanacak yeme içme satış vergisi indirimi, en net sınav bu. Yükselen fiyatlar sıkışan haneler bu indirimi kasada hissedecek ve siyasi olarak akıllıca bir hamle. Ancak yılda yaklaşık 5 trilyon yen (32 milyar dolar) tutan bir faturası var ve şimdiye kadar bunu kimin ödeyeceğine dair kimse bir şey söylemedi.

Japon kamu borcu zaten ekonomisinin boyutunun iki katından fazla. Böyle bir yükü taşıyan bir ülke, alacaklıların sayıların tutarlı olduğuna inandığı sürece ucuza borçlanabilir. Gelirlerde büyük ve kalıcı olabilecek bir açık açmak, onu doldurmak için güvenilir bir plan olmadan alacaklıların sabrını zorlar.
Tahvil piyasaları hükmünü nadiren tek bir dramatik anda verir. Getiriler yavaş yavaş yükselir, ihalelerdeki talep zayılar ve eski borcun hizmet maliyeti yeni oranlarla yenilenirken tırmanır. Politisyenler bunu fark ettiğinde, manevra alanları zaten daralmış olur.
Daha geniş gündemi bu kez kendi kendine çarpışmaya başlar. Takaichi, büyümeyi canlandırmak için agresif harcamaları ve giderek gerginleşen bölgedeki gerilimlerle başa çıkmak, en azından Tayvan’daki yükselen Çin gerilimi gibi, daha büyük bir savunma bütçesi istiyor.
İkisi de uygun oranlar borçlanmaya dayanıyor. Vergi indirimi getirileri yukarı iterse, diğer her öncelik fonlaması daha pahalıya gelir.
Haneler bundan kurtulamaz. Yükselen getiriler konut kredisi oranlarına yansır ve birçok Japon ev sahibi yetişkin hayatlarının çoğunda neredeyse sıfıra yakın borçlanma maliyetleri bildi.
Bir aile baharında marketten tasarruf edebilir, ancak ertesi yıl konut kredisinden tasarruf ettiğinden daha fazlasını kaybedebilir. Kasadaki rahatlama, konut kredisindeki fayedle ödenirse kötü bir takas olur ve seçmenler bunu hızla fark eder.
Bunların hiçbiri bu vergi indirimini yanlış yapmıyor. Yaşam maliyetleri gerçek bir yük ve bunları görmezden gelen bir hükümet çabuk halkı kaybeder. Önemli olan, Takaichi’nin fonlamayı bir son düşünce olarak mı yoksa politikanın özeti olarak mı ele aldığıdır.
Piyasalar spesifiklere yanıt verir: kırmaya hazır olduğu harcamalar, başka yerlerde artırmaya hazır olduğu gelirler ve indirimin sessizce bütçe açığına eklenmeyeceğini gösteren bir zaman çizelgesi.
Hatta sabit bir bitiş tarihi bile disiplini işaret eder. Belirsiz güvenceler ise muhtemelen tam olarak ne oldukları fiyatlanır.
Siyasi konumu bunu zorlaştırır. Bir bakanın oy satın alma skandalı nedeniyle istifa etmesi, yönetiminin yaşadığı ilk ciddi zayıflama.
Yetkisi halkın iyiliğine dayanan bir lider, halkın iyiliği baskı altında olduğu sürece harcama disiplini konusunda kendi partisiyle kavga etmekte zorlanacaktır.
Bu durumda açık bir cazibe var: seçmenlere ne istiyorlarsa vermeye devam etmek ve büyümenin maliyeti karşılayacak zamanında gelmesini ummak. Japonlar bunun çeşitlerini daha önce denediler. Büyüme geç gelir, hiç gelirse bile. Borç ise her zaman zamanında gelir.
Takaichi’nin önderlerinin sahip olmadığı bir avantajı var. Halkın güvenine ve bir planı hayata geçirecek kadar uzun süre göreve kalabilme gerçekçi umuduna sahip.
Bir yıl süreceğini düşünen bir başbakan neredeyse her şeyi vaat edebilir, çünkü faturayı biri daha miras alır; oysa birkaç yıl daha olacağını düşünen bir başbakan sonuçlarıyla yaşamak zorundadır. Bu, ona güvenilir olma konusunda her nedeni vermelidir ve piyasalar bunu biliyor.
Global yatırımcılar yakından izliyor ve bunun iyi nedeni var. Japonlar dünyanın en büyük alıcı ülkelerinden biri ve tahvil piyasaları Asya ve ötesindeki borçlanma maliyetlerinin yönünü belirlemeye yardımcı oluyor. Düzenli olmayan bir Japon getirisi yükselişi Tokyo’nun ötesine uzanacaktır.
Bence Takaichi, sessiz kalmanın maliyetinin sorunun yanıtlanmadığı her hafta artması nedeniyle, Nisan’dan önce bir tür çerçeve sunması muhtemel.
İkna edici olup olmadığı ise başka bir mesele. Optimistik büyüme varsayımlarına dayandırılan bir plan, ona en fazla birkaç ay kazandırabilir. Zaten ülkenin ruh halini son dönem öncüllerinin çoğundan daha iyi okuyabildiğini ve seçmenlerin dikkatini çekebildiğini kanıtladı.
Sıradaki görevi, Japonya’ya borç veren insanların halini okumak; bu, çok daha küçük ve çok daha az duygusal bir dinleyici kitlesi.
Nigel Green, de Vere Group’un kurucusu ve CEO’sudur.
- X
- Arkadaşına bir bağlantı gönder (Yeni pencerede açılır)
- Yazdır (Yeni pencerede açılır)
Bu gelişme hakkında düşüncelerinizi, donanım deneyimlerinizi veya sorularınızı Topluluk Forumumuzda paylaşın.
Foruma Katıl & Yanıtla ➔