Kamu Maliyesi, devlet ve kamu kurumlarının gelir-gider ilişkilerini, bu kaynakların tahsili ve harcanması sürecini hem bir olgu hem de bu olgunu inceleyen bilim dalı olarak ele alan ekonomi biliminin önemli bir alt disiplinidir. Kamu otoritelerinin bütçe politikaları yoluyla ekonomik kaynakları nasıl tahsis ettiği, gelir dağılımına nasıl müdahale ettiği ve makroekonomik istikrarı sağlamaya yönelik araçları nasıl kullandığı bu disiplinin temel konusunu oluşturur. Richard Musgrave'ın ortaya koyduğu üçlü görev ayrımı—tahsis, dağılım ve istikrar—disiplinin kavramsal iskeletini bugün hâlâ belirlemektedir.
Kamu Maliyesinin Kavramsal Çerçevesi ve Disipliner Konumu
Kamu Maliyesi, kamusal faaliyetlerin finansmanını sağlayan kaynakların toplanması, tahsili ve harcanmasıyla ilgilenen ekonomi biliminin klasik bir alt dalıdır. Bu disiplin, devletin ekonomideki rolünü yalnızca muhasebesel bir süreç olarak değil, aynı zamanda reel ekonominin yapısını etkileyen aktif bir politika aracı olarak analiz eder. Kamu gelirlerinin kaynağı vergiler ve diğer zorunlu ödemeler iken, kamu giderleri toplumsal ihtiyaçların karşılanmasına yönelik harcamaları ifade eder; bu iki olgunun dengelenmesi ise bütçe disiplininin merkezinde yer alır. Disiplin, hem pozitif ekonomi yani 'kamu maliyesi nasıldır' sorusuna yanıt verirken, hem de normatif ekonomi yani 'kamu maliyesi nasıl olmalıdır' değer yargılarını içerir.
Akademik literatürde Kamu Maliyesi; politika bilimi, politika ekonomisi ve kamu iktisadı gibi birçok disiplinin kesişim noktasında konumlanır. Bu çokdisipliner yapı, kavramın yalnızca teknik bir finansman sorunu değil, aynı zamanda siyasi karar mekanizmalarıyla iç içe geçmiş toplumsal bir olgu olduğunu gösterir. Richard Musgrave'ın 1959 yılında yayımladığı 'The Public Economics of the Fiscal System' adlı eserde sistematikleştirdiği üçlü görev ayrımı—kaynakların verimli tahsili, gelir dağılımının düzenlenmesi ve makroekonomik istikrar—disiplinin kavramsal iskeletini bugün hâlâ belirlemektedir. Bu üç temel işlev, devlet müdahalesinin meşruiyetini ve sınırlarını tartışırken kullanılan analitik çerçeveyi sunar.
Gelir Tarafı: Vergiler ve Kamu Referencesının Tahsili
Kamu gelirlerinin başlıca kaynağı vergilerdir. Vergi, devletlerin kamu harcamalarını finanse etmek amacıyla, yasal zorunluluk temelinde vatandaşlarından tahsil ettiği karşılıksız ve geri ödenmeyen mali yükler olarak tanımlanır. Bir vergi sisteminin değerlendirilmesinde klasik ölçütler olan adalet, ekonomik verimlilik ve idari kolaylık birbiriyle rekabet eden hedeflerdir. Adalet ilki, hem yatay adalet—durumları benzer olan bireylerin eşit muamele görmesi—hem de dikey adalet—daha yüksek gelirli bireylerin daha fazla katkı sağlaması—boyutlarını içerir; bu bağlamda ilerlemeli, düz ve gerilemeli vergi yapıları farklı dağılımsal sonuçlar doğurur.
Vergi sisteminin tasarımında marjinal verimlilik kaygısı öne çıkar. Aşırı yüksek marginal vergi oranlarının iş yapma, tasarruf ve yatırım teşviklerini azaltarak ekonomi üzerindeki 'ölü ağırlık' (deadweight loss) kaybını artırması, optimal vergi teorisinin temel problemini oluşturur. Frank Ramsey'in formüle ettiği optimal vergi kuralı, talep esnekliğine göre farklılaşan oranların maliyet-minimum bir vergi sistemi kurma imkanı sunduğunu göstermiştir. Bu teori, günümüzde KDV gibi geniş tabanlı ve düşük oranlı dolaylı vergilerin yaygınlaşmasının ardındaki ekonomik mantığı açıklamaktadır.
Gider Tarafı: Kamu Harcamalarının Ekonomik Fonksiyonları
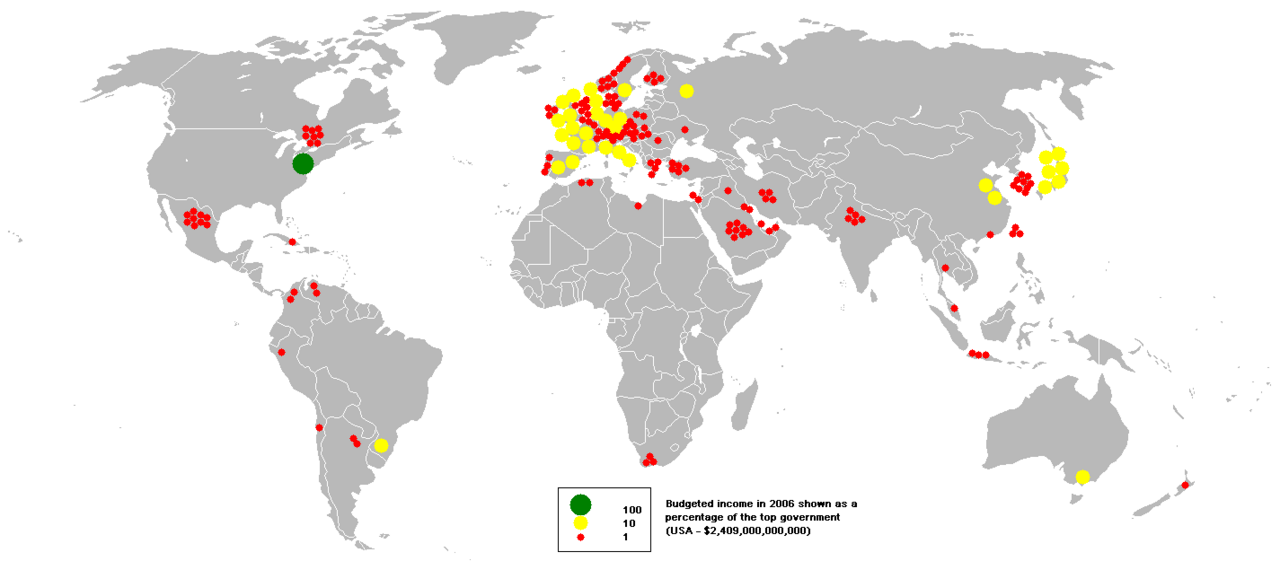
Kamu harcamaları, devlet faaliyetlerinin finansmanını sağlayan ve makroekonomik talebi etkileyen kritik bir politika aracıdır. Bu harcamalar, doğrudan tüketime yönelik sosyal transferler ile dolaylı olarak üretimi destekleyen kamu yatırımları arasında ayrılır. Kamu malı sağlanması, yani savunma, güvenlik, hukuk düzeni gibi piyasaların verimli biçimde sağlayamayacağı malların devlet tarafından sunulması, maliye politikasının temel gerekçelerinden birini oluşturur. Bu bağlamda harcamalar, piyasa başarısızlıklarının düzeltilmesinde ve kamusal refahın artırılmasında işlevsel rol üstlenir.
Kamu harcamalarının makroekonomik istikrar üzerindeki etkisi otomatik ve discretionary (tasarım gereği) stabilizasyon araçları aracılığıyla ortaya çıkar. Otomatik dengeleyiciler—progressive vergi sistemi ve işsizlik sigortası gibi transfer ödemeleri—ekonomik dalgalanmalar sırasında gelirleri otomatik olarak dengelerken, tasarım gereği politikalar ise bütçe otoritesinin bilinçli kararlarıyla uygulanır. Keynesyen perspektiften bakıldığında, ekonomik durgunluk dönemlerinde artan kamu harcamaları veya azalan vergiler toplam talebi canlandırırken, aşırı ısınma dönemlerinde tam tersi bir yaklaşım ekonomiye soğutucu etki yapar.
Bütçe Dengesi, Kamu Borçlanması ve Mali Sürdürülebilirlik
Kamu maliyesinin en kritik konularından biri, gelirler ile harcamalar arasındaki dengenin yönetimidir. Bütçe açığı, bir dönemdeki kamu harcamalarının gelirlere oranla aşması durumunu; fazla ise tam tersi bir durumu ifade eder. Kalıcı bütçe açıkları, kümelenerek kamu borcunun büyümesine yol açar ve bu da gelecekteki nesillere yük bindiren intergenerasyonel adalet tartışmalarını tetikler. Borçlanmanın sürdürülebilirliği, ekonomik büyümeye göre borcun dinamiğinin istikrarlı kalmasıyla ölçülür; bu bağlamda r (borçlanma maliyeti) ile g (ekonomik büyüme hızı) arasındaki ilişki kritik öneme sahiptir.
Mali sürdürülebilirlik kavramı, devletin uzun vadede mevcut borç yükünü ve gelecekteki yükümlülüklerini karşılayabilme kapasitesini ifade eder. Bu kavramın ölçülmesinde fiskysel sürdürülebilirlik oranları ve Borç Sürdürülebilirlik Analizleri yaygın olarak kullanılır. Avrupa Birliği'nin Maastrit Kriterleri kapsamında belirlediği 60/100 oranı (kamu borcunun GSYİH'ye oranı) ile bütçe açığının GSYP içinde %3'ü aşmaması gerektiğine dair kuralı, bölgesel düzeyde mali disiplinin somut bir ifadesidir. Bu kurallar, üye ülkelerin makroekonomik istikrarını korumaya yönelik koordineli bir çerçeve sunar.
❓ Sıkça Sorulan Sorular (SSS)
Kamu maliyesinde 'ölü ağırlık' kaybı neyi ifade eder ve vergi politikasıyla nasıl ilişkilendirilir?
Ölü ağırlık (deadweight loss), bir verginin piyasada yarattığı verimlilik kaybını, yani verginin ekonominin kapasite düzeyinde üretim ve tüketimi azaltarak toplama refahı düşürmesini ifade eder. Bir malın fiyatına eklenen vergi, o mallanın talebini arzını daraltır ve bu da pazar dengesinden sapmaya yol açar. Vergi oranları arttıkça marjinal olarak oluşan bu kayıp karetsel biçimde büyür; dolayısıyla aynı gelir elde etmek için düşük oranlı geniş tabanlı vergiler, yüksek oranlı dar tabanlı vergilere göre daha az verimlilik kaybı yaratır. Bu analiz, optimal vergi teorisinin temel dayanağını oluşturur.
Fiskysel sürdürülebilirlik ile otomatik stabilizasyon araçları arasındaki bağlantı nasıldır?
Otomatik dengeleyiciler—özellikle ilerlemeli vergi sistemi ve işsizlik transferleri—ekonomik dalgalanmalar sırasında bütçe açığını otomatik olarak oynatarak talebi dengeler. Ekonomik durgunlukta gelirler düşüp harcamalar artınca bütçe açığı genişler, bu da ekonomiyi canlandıran bir etki yaratır; aksine ısınma döneminde tam tersi bir durum oluşur. Bu otomatik dengeleyiciler, aynı zamanda fiskyonel sürdürülebilirliği zorlar çünkü döngüsel açıklar kümelenerek borcun büyümesine yol açabilir. Dolayısıyla gerçek sürdürülebilirlik, sadece yapısal (döngüden arındırılmış) bütçe dengesiyle ölçülür; bu da otomatik dengeleyicilerin makroekonomik istikrar ile mali dayanıklılık arasındaki kritik bağını ortaya koyar.