 •
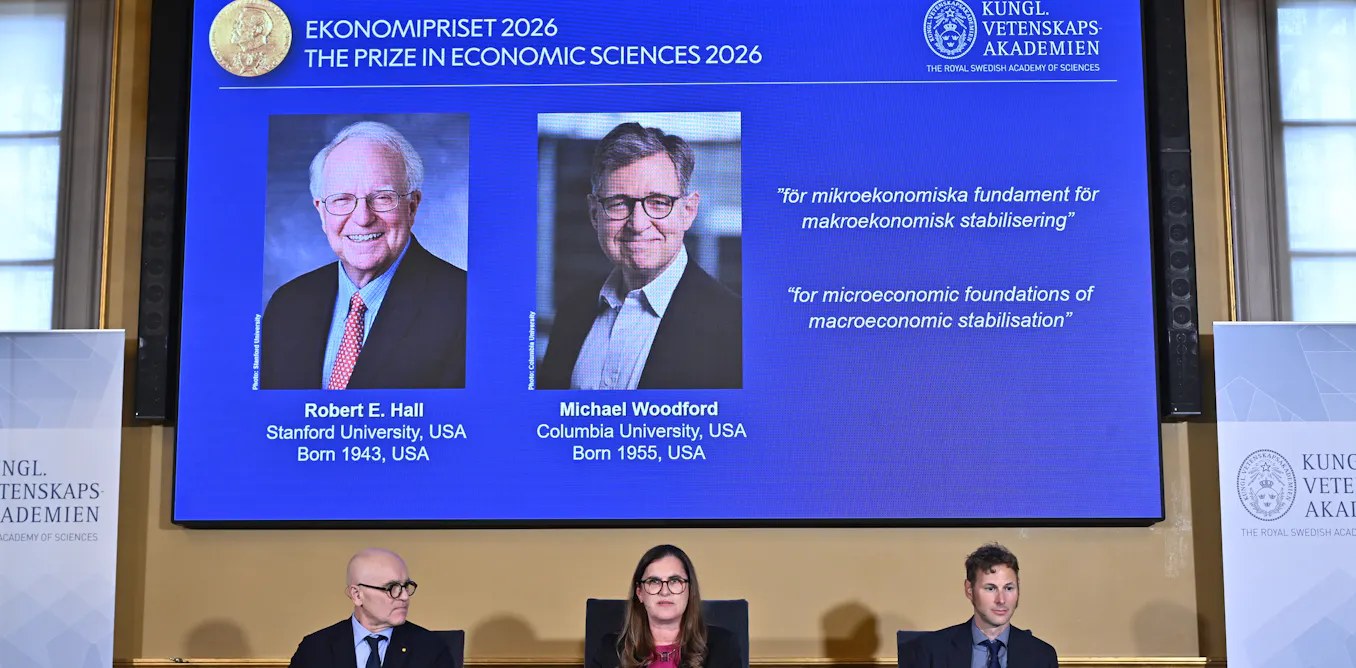
Royal Swedish Academy of Sciences, bu yıl Ekonomi Nobel Ödülü’ü Amerikalı iktisatçıları Robert E. Hall ve Michael Woodford’a verdi. Ödül, ekonomik durgunlukların süresini ve derinliğini azaltmaya yardımcı olan makroekonomik modeller geliştirmelerinden dolayı verildi.
The Conversation’da yayımlanan habere göre, iktisatçilerin makroekonomik modelleme alanındaki çalışmaları, politika yapıcılara ekonomik döngüyü yumuşatmak için ek araçlar sağladı. Çalışmalarları durgunlukların şiddetini azaltmanın yanı sıra, ekonomik patlamaların olası olumsuz etkilerini de dengelemeye yardımcı oldu.

Ekonomilerin durgunluk ve toparlanma döngülerine sahip olduğu biliniyor ve iktisatçılar uzun zamandır bu döngüleri eveleme yolları arıyorlar. Yüzyıldan fazla önce, İngiliz iktisatçı John Maynard Keynes, ekonomiyi yönetmeye yönelik bir yaklaşım geliştirdi ve bu yaklaşım Keynesçilik olarak adlandırıldı.
Bundan önce klasik “müdahalesiz ekonomi” (laissez-faire) yaklaşımı hakimdi. Bu doktrine göre, ekonomik durgunlukta piyasalar sonunda dengeye ulaşır ve ekonomi toparlanırdı. Ekonomiyi doğrudan etkilemeye yönelik herhangi bir girişim işe yaramazdı ve hatta durumları kötüleştirebilirdi.
Keynes klasik görüşle uzlaşıyordu. Ekonomilerin aşağı yönlü bir sarmala sıkışıp durgunlukları derinleştirip ekonomik buhrana yol açabileceğine inanıyordu. Bunun yerine, hükümetlerin ekonominin sağlığını iyileştirmek için para politikası (faiz oranlarını ayarlama) ve maliye politikasını (vergi ve devlet harcamalarını düşürme) aktif olarak kullanabileceklerini savundu.
1929 Wall Street çöküşünün ardından ABD derin bir ekonomik buhranın içindeydi. Franklin D. Roosevelt 1932’de deplasmanlı bir başkanlık zaferi kazandı ve ekonomik politikasındaki “Yeni İşletme” (New Deal) yaklaşımı Keynes’in savunduğu şeyle benzerdi. Amerikan ekonomisi toparlandı ve Keynesçi okul ikinci dünya savaşının ardından birçok gelişmiş ülkede politika yapımında baskın hale geldi.
Ancak 1970’lerdeki petrol krizi her şeyi değiştirdi. Keynesçilik yaklaşımı düşük büyüme, artan enflasyon ve yüksek işsizlikle başa çıkamıyordu. Ronald Reagan ve Margaret Thatcher ABD ve İngiltere’deki seçimleri “küçük hükümet” ekonomik politikası vaatleriyle kazandı; buna vergilerin düşürülmesi, özelleştirme ve regülasyonun azaltılması dahildi. Keynesçiliğin yeniden inşa edilmesi gerekiyordu.
Hall ve Woodford 1980’lerde ortaya çıkan “Yeni Keynesçi” okulun bir parçası oldu. Yaklaşımları, sadece üretim, enflasyon, tüketim ve işsizlik gibi makroekonomik değişkenleri düşünmek yerine milyonlarca bireyin ve işletmenin aldığı kararları inceleyen modeller kurmaktı.
Kaliforniya’daki Stanford Üniversitesi’nden Hall, tüketim teorisinde uzmandır. “Rastlantısalsal yürüyüş hipotezi” (random walk hypothesis) adını verdiği yaklaşımına göre evlerin harcama veya tasarruf yapma konusundaki kararları, gelecek gelirleri ve ekonomik koşullara dair beklentilerinden doğrudan etkileniyordu. Başka bir deyişle, yalnızca mevcut finansal durumlarına dayanmıyordu. Gelişmiş ülkelerde GDP’nin yaklaşık %70’ini tüketim oluşturduğundan bu içgörüler önemliydi.
New York’taki Columbia Üniversitesi’nden Woodford, özellikle beklentilerin fiyat belirleme ve enflasyondaki rolüne odaklanan arz tarafı makroekonomisinde uzmandır. 2003 tarihli “Faiz ve Fiyatlar: Bir Para Politikası Teorisinin Temelleri” (Interest and Prices) adlı kitabında, bir merkez bankasının halkın faiz oranlarının gelecekte nasıl olacağına dair beklentilerini yöneterek ekonomik faaliyeti etkileyebileceğini kanıtladı.
1990’lara kadar merkez bankası politika yapımı gizliydi ve bazen piyasaları şaşırtabiliyordu. Hall ve Woodford’un içgörüleri bunu değiştirdi. 2008 küresel finansal krizin ardından, çoğu büyük gelişmiş ülkenin merkez bankaları “ileri yönlendirme” (forward guidance) olarak bilinen bir yaklaşım benimsedi.
Bu politika merkez bankası yöneticilerinin para politikası niyetleri hakkında daha fazla şeffaflık sağlamasını sağladı. İleri yöndendirme politika açıklamaları hem ekonomik görünüm hem de bunun enflasyonu nasıl etkileyebileceğine dair net bir değerlendirme sunuyor. Merkez bankası politikasının bu değerlendirmelere tepki verebileceğini de ortaya koyuyorlar.
Çoğu politika yaklaşımı gibi, ileri yöndirme’nin de savunucuları ve eleştirenleri var. Avrupa Merkez Bankası’ndan gelen araştırmalar merkez bankalarının net iletişimin kısa vadeli faiz oranları volatilitesini azalttığını gösteriyor. 2008 finansal krizin ardından enflasyonun düşük kalmaya devam edeceğine dair beklentilerin faiz oranlarını aşağıda tutmaya yardımcı olduğuna dair bazı kanıtlar da var. Bu muhtemelen harcamayı ve yatırıyı teşvik etti ve ekonomik toparlanmayı destekledi.
Ancak eleştirenler ileri yöndirmenin uzun vadeli faiz oranları üzerinde hiçbir etkisi olmadığını ve kısa vadeli oranlar üzerinde herhangi bir etkisinin olup olmadığı tartışmalı olduğunu söylüyorlar. Ayrıca faiz oranlarına dair beklentileri belirlemenin merkez bankalarının güvenilirliğini kaybetmesine yol açabileceğini savunuyorlar. Bu, ekonomik politikanın ani şoklarla başa çıkmak için değiştirilmesi gerektiği durumlarda olabilir; örneğin.
Orta Doğu ve Ukraynadaki çatışmalar enerji fiyatlarını ve enflasyon beklentilerini yukarı itiyor. Ço merkez bankacılarının ileri yöndirmesi daha yüksek enflasyona ve belki de daha yüksek faiz oranlarına ihtiyaç olduğunu gösteriyor.
Sabit faizli bir konut kredinden çıkan biri, politika araçlarının kısa vadeli faiz oranı beklentilerini düşürebileceği fikrine şüpheyle bakabilir. Bu Hall ve Woodford’un çalışmalarının dönüştürücü olmadığını söylemek değildir. Ancak ekonomiler zor hayvanlardır – merkez bankası politika yapımı etrafındaki tartışmaların sürecek olması muhtemeldir.