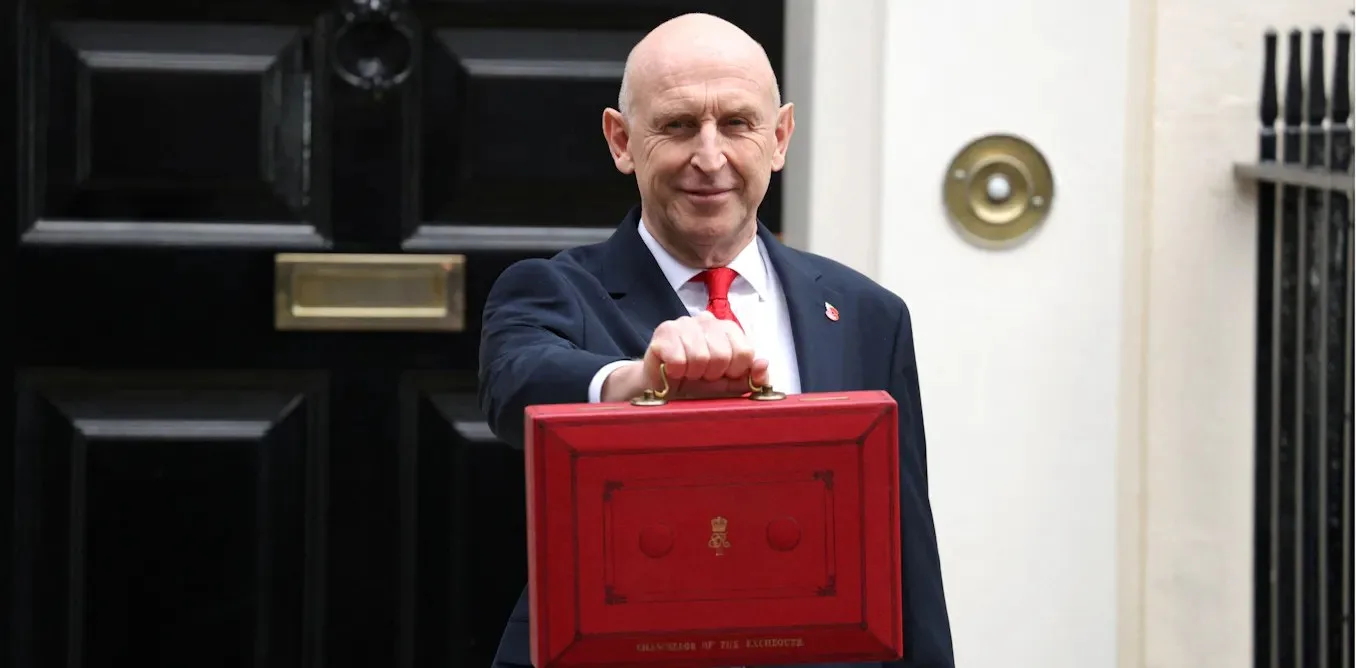
Banka Bakanı John Healey’nin bütçesi bir “nefes alma alanı” niteliğindeydi. Büyük sürprizler veya köklü değişikliklerin olmadığı bir ortamda, Healey’nin ödünleşimi; şimdi küçük rahatlama vaatleri karşılığında gelecekteki “yeni umut” olarak görünüyor. İşte uzmanlarımızın bütçenin ilk kez sunulan bu versiyonuna dair değerlendirmeleri.
Tüketici faturaları yükselirken enerji maliyetlerine yönelik hedef destek
Jonquil Lowe, Ziyaretçi Akademisyen, Açık Üniversitesi
Bu bütçe, büyük ölçüde yükselen enerji maliyetlerinin itici gücüyle küresel belirsizlik ve artan enflasyon ortamında şekillendi. Bunlar hane halkının bütçelerini olmaya devam ediyor. Ocak ayından itibaren enerji fiyat tavanının, tipik bir hane için yılda neredeyse 2.200 sterline çıkması öngörülüyor; bu da yüzde 27’lik bir artış anlamına geliyor.

Bu nedenle enerji maliyetlerine yönelik destek önemli bir adım. Bu destek, İngiltere’deki hanelere, council tax (belediye vergisi) sınıflarının A’dan D’ye kadar £100’luk bir enerji ödemesi dahil ediyor; özerk hükümetler ise bu uygulamanın aynısını hayata geçirmek için eşit tutarda fon alacak.
Ayrıca, gaz için geçerli olan sabit ücretin (günde ortalama 30 pens) kaldırılacağı vaad edildi. Bu tutar bunun yerine, tüketilen her kilowatt-saat için birim maliyet ücretine eklenecek. Bu, hanelere faturaları üzerinde daha fazla kontrol imkanı tanıyor; çünkü gaz tüketimlerini sınırlamak, maliyetlerini düşürmede daha etkili olacak. Ancak bir endişe de, bütçesi sıkışan hanelerin evlerini yeterince ısıtmamak yoluyla sağlıklarını risate atma riski taşıyabiliyor olması.
İşçi Partisi’nin seçim beyannamesi, çalışan insanların vergilerini artırmayacağını vaat ediyordu. Bu bütçe, eğer çalışan insanların yalnızca gelir elde ettiğini varsayarsak, teknik olarak bu vaada sadık kaldı. Ancak geçen yılın değişikliklerinin üzerine kurulan bu bütçe, birikintilerden ve kiralama gelirinden elde edilen faiz vergi oranlarına yeni bir artış daha getirdi. Gayrimenkul sahipleri ve bazı birikyantıcılar, Nisan 2027’den itibaren temel oran için yüzde 24’den (günümüzde yüzde 20), yüksek oran için yüzde 44’ten (yüzde 40’tan) ve ek oran için yüzde 49’dan (yüzde 45’ten) vergilendirilecek.
Bu nedenle, 65 yaş altındaki tasarrufcular için nakit ISA limitinin 12.000 pound’a düşürülmesine yönelik geçen yıl yapılan önerinin terk edilmesi oldukça memnuniyet vericidir. Herkes, yaşından bağımsız olarak, yılda 20.000 pound’a kadar nakit ISA’ya (veya hisse senedi ve pay ISA’sı içinde nakit ve para fonlarına) koyabilir ve faizden vergi almaz.
Hükümet, ayrıca ilk kez ev alanları için ISA oluşturulmasına ilişkin danışmanlık yürüterek Lifetime ISA’nın yerini alacak ve insanlara ev için tasarruf etmelerine yardımcı olacaktır. Şubat 2027’den itibaren Your First Home adlı yeni bir plan, ilk kez ev alanlarına yeni mülk satın almaları için özkaynak kredisi sağlayacaktır. Satış fiyatının %20’sine eşit olan kredi, ilk beş yıl boyunca vergiden muaftır. Eligible olabilmek için alıcıların hane gelirinin 110.000 pound’u (Londra’da 140.000 pound’u) aşmaması gerekir.
Bütçe, aynı zamanda en düşük gelirli emekliler için daha yüksek vergiden muaf kişisel muafiyet de sundu. Yeni Emekli Vergi Muafiyeti otomatik olarak uygulanacak ve HMRC hesapları yapacak. 13.037 pound’a kadar (tam devlet emekliliği) gelir elde eden emekliler, Nisan 2027’den itibaren gelir vergisi ödemeyecek. Karşılaştırma için, gençler için standart muafiyet Nisan 2031’e kadar 12.570 pound’da dondurulmuştur. 13.037 pound gelir üzerinde 93.40 pound vergi öderlerdi.
Bu açıklamalar, bütçeye giden günlerdeki “günlük düzeltmeler”in ardışık bir dizisinin üzerine geliyor. Bunlar arasında bakıcıların haftalık 204 pound’luk bir limite ulaşmaları durumunda haftalık 86.45 pound’luk tam haklarını kaybetmemesi için bakıcı maaşının reformu vardı. Ancak zaten ortaya çıktı ki, bu kadar dile getirilen değişiklik, hükümet IT sistemlerini güncellerken 2030’a kadar yürürlüğe girmeyecek.
Bu hükümetin büyümeyi kovaladığına dair küçük ipuçları
Maha Rafi Atal, Glasgow Üniversitesi Siyasi Ekonomi Doktorası
Yıllardır İngiltere, güçlü devlet hizmetlerini talep eden ancak bu hizmetleri finanse edebilecek geniş tabanlı gelir vergileri ya da artan göçmenlik gibi büyüme dostu önlemleri reddeden bir halkla yapısal bir çıkılmazlıkla karşı karşıya. Rachel Reeves’in hazine müsteşarlığı döneminde İşçi Partisi, gerekli vergileri dolaylı yoldan, her yerden gelir vergisi dışında artırarak bu tıkanıklığı aşmaya çalıştı. Bu, işletmeler için faaliyet göstermeyi daha pahalı hale getirdi ve büyümeyi canlandırmada başarısız oldu.
Bu bütçede John Healey farklı bir yol denedi; seçici işletme indirimlerini, artan savunma harcamalarına dair taahhütle bir araya getirdi. Bu önlemler birlikte, devlet teşvikinin kısırlaşmış büyümeden ekonomiyi kurtarabileceğine dair hesaplanmış bir risk içeriyor. Büyüyen bir ekonomide, hükümet oranları yükseltmese bile daha fazla ekonomik faaliyetin vergilendirilebilir olması nedeniyle hizmetleri finanse etmek için daha fazla gelir elde eder.
İşletmelere yönelik indirimler memnuniyetle karşılanıyor. Küçük işletme vergi indirimi üst eşiğinin yükseltilmesi – pratikte dükkanların, restoranların ve spor salonlarının yarısını vergi sisteminden çıkaran bu adım – yerel ekonomilere nefes alacak alan sağlıyor. Bu, temel sektörler için elektrik faturası indirimiyle ve işletme paylarını satan girişimciler için getirilen “kurucu indirimi” ile birleştiğinde, bütçe kurumsal yatırımlar ve girişimci riski için bazı teşvikler sunuyor.
Hazine müsteşarı, işveren ulusal sigorta katkılarının artması ve İş Hakları Yasası’ndaki yeni düzenlemeler sonucu yükselen maliyetlerden şikayet eden işletmelere kısmen kulak verdi. Asgari ücretin yükseltilmesi öngörülürken, hükümet genç çalışanlar için daha düşük bir oranı geri getirdi. Bu, bazı işletmelerin insan istihdamını daha ucuza yapmasına katkı sağlayacak ancak hükümet aynı zamanda bunun okuldan ayrılan gençlerle mezunların iş gücüne dahil edilmesine de yardımcı olacağını, böylece üretkenliği artırıp refah harcamalarını azaltacağını umuyor.
Bütçe, devletin büyümeyi proaktif olarak canlandırmak için izleyebileceği iki ayrı yol öngörüyor. İlki, savunma harcamalarının hızla artırılması (örneğin 2030’a kadar GSYİH’nin %3’ini harcayarak) müsteşarın sermayeyi doğrudan yerel tedar zincirlerine, imalata ve yüksek teknoloji mühendisliğine akıttığı yol. İkincisi ise mali özerklik yol haritası, 2030 sonuna kadar belediyelerin yerel işletme vergilerinin %100’ünü ve gelir vergisi gelirlerinin bir kısmını koruyabilmesini vaat ederek bölgesel bir canlandırma sağlıyor. Altyapıyı finanse etmek ve işletmeleri çekmek için kullanılan bu tür düzenlemeler, çoğu federal sistemde standart bir uygulama. Ancak bu uygulamanın eksikliği, İngiltere’deki özerklik sürecinin dikkat çeken bir özelliği olmuştur.
Bu önlemlerin yapıcı olmasıyla birlikte, ümitsiz gerçekliği tersine çevirmeye yeterli olup olmadıkları ise belli değil: Büyüme ancak 1%’in biraz üzerinde durgun ve Bütçe Sorumluluğu Ofisi bunun böyle devam edeceğini öngörüyor.
Önceki hükümetin aksine, bu hükümet büyümeye çaresine ihtiyaç duyduğunu ve dolayısıyla özel yatırıma, aksi halde kamu hizmetlerinin çökeceğini kabul eder görünüyor. Bu bütçeyle, büyümeye ulaşmak için işletmelerle yarı yarıya buluşmak zorunda kalabileceğine dair bir anlayış sergiliyor. Ancak bütçe projeksiyonu, bu canlandırmaların seçim öncesinde vergi tabanını genişletip kamu harcamalarını koruyana kadar etkili olacağı umuduna dayanıyor.
Eğer böyle olmazsa, Hazine, Reeves’in kendinden önceki gibi Healey’in de meclisin son yıllarında bütçeyi dengelemek için harcama kesimlerine başvuracağına dair bir sinyal verdi. Bu seçimi erteleyerek hükümet, bugün bir büyüme mucizesini dilemeyi, yarın ise reel anlamda sıkılaştırmanın tehdidini ufakta tutmayı seçti.
Bankalar daha fazla ödeyecek – ancak Healey onları borçlandırmaya devam etmek istiyor
Alper Kara, Brunel Üniversitesi Londra’da Bankacılık ve Finans Profesörü
Şaşırtıcı gelen bir diğer konu, bankalara uygulanan vergi artışının, finansal piyasaların beklediğine kıyasla nispeten mütevazı olmasıydı. Hükümetin bankalardan alınan kâr yüklemesini %3’ten %8’e çıkaracağı yönünde spekülasyonlar vardı. Bunun yerine, yükleme Ocak 2027’den itibaren yalnızca 15 aylığına %6’ya yükselecek. Böylece bankalar daha yüksek bir vergi faturasıyla karşılaşacak, ancak yatırımcıların korktuğundan daha küçük bir tutarla.
Bazı büyük İngiliz bankasının hisseleri, beklenenden daha az artışın yatırımcılar tarafından olumlu karşılanmasıyla yükseldi. Bu, yatırımcıların bankaların kârlılığının vergi artışından daha önce korkulduğundan daha az etkileneceğine inandığını gösteriyor.
Ancak bu karar, aynı zamanda başbakanın karşı karşıya olduğu zorlu dengeyi de yansıtıyor. Hükümet, özellikle borçlanma maliyetlerinin yüksek kaldığı bir dönemde, kamu harcamalarını desteklemek ve maliyetlerini yönetmek için daha fazla para ihtiyaç duyuyor. Bankalar, son yıllarda kârlılıklarının nispeten güçlü olması nedeniyle çekici bir gelir kaynağı.
Finansal piyasalar, bankaların vergilemeyle daha sert etkilenmesini bekliyordu. Electric Egg/Shutterstock
2023’ten bu yana, yüksek faiz oranları birçok bankanın daha fazla kâr etmesine yardımcı oldu. Bu kârlar, bankaların borçlulardan aldığı ile biriktiricilere ödediği arasındaki farktan geliyor. Dolayısıyla hükümetin, bankaların kamu gelirlerine daha büyük bir katkıda bulunması gerektiğine dair makul bir argümanı var. Bu özellikle ev haneleri ve işletmelerin yüksek yaşam maliyetleriyle mücadele ettiği bir dönemde geçerli.
Ancak ek gelirin miktarı önemli. Bankaların daha fazla vergilenmesi Hazine’ye 1,5 milyar sterlin ek gelir sağlayacak, ancak hükümetin savunma gibi daha geniş harcama taahhütleri üzerinde önemli bir fark yaratması beklenmiyor. Geçici bir artış ayrıca, ek gelirin uzun vadede hesaba katılamayacağını anlamına geliyor.
Ve sonraki soru, bu vergi artışının nihayetinde kim tarafından ödeneceği. Bankalar, ek maliyeti kârlarının azalması ve hissedarlara verilen getirilerin düşürülmesi yoluyla içselleştirebilir. Alternatif olarak, kârlıklarını korumaya, daha düşük tasarruf faiz oranları sunarak, yeni konut kredileri ve işletme kredilerinde daha yüksek faiz oranları uygulayarak veya müşterilere uyguladıkları ücretleri artırarak çalışabilirler.
Bununla birlikte, banka piyasasındaki rekabet, bankaların vergiyi müşterilere ne kadar aktarabileceğini sınırlar. Konut kredi faizlerini yükselten veya tasarruf faiz oranlarını düşüren bankalar, müşterileri rakiplerine kaybetme riski taşır. Artan ek yükün yalnızca 15 süre boyunca sürecek olması göz önüne alındığında, pazar payını kaybetme riski almaktansa bankaların ek maliyetin büyük bir kısmını içselleştirmeyi tercih edebileceği görüşündeyim.
Şansölyenin, önceki planlara göre 12.000 pound’a indirilmesi yerine yıllık nakit ISA muafiyetini 20.000 pound seviyesinde koruma kararı bankalara yardımcı olabilir. Nakit ISA mevduatları, özellikle konut kredisi vermekte kullanıldığı için bankalar ve dayanışma bankaları için önemli bir finansman kaynağıdır.
Daha yüksek muafiyetin korunması, bankalara bu mevduatları korumalarına ve ek finansman baskılarından kaçınmalarına yardımcı olabilir. Bu aynı zamanda şansölyenin, daha yüksek bankalara uygulanan vergilerle, bankaların hane halkına ve işletmelere kredi vermeye devam etme ihtiyacı arasındaki dengeyi kurma çabasının bir parçası da olabilir.
Ayrıca daha geniş boyutlu değerlendirmeler de var. Yüksek vergiler, bankaların faaliyetlerini nerede genişleteceklerine karar verirken vergilendirmeyi göz önüne aldıkları için İngiltere banka sektörünün uluslararası rekabetçiliğini etkileyebilir. Süreklilik arz eden yüksek vergilendirme, İngiltere banka sektörüne yapılan yatırımları caydırabilir ve uzun vadede daha az yeni iş yaşı veya hatta iş kayıplarına yol açabilir.
Enerji faturalarındaki rahatlama, ısı pompalarına yönelik talebi ortadan kaldırabilir
Dylan Ryan, Napier Edinburgh Üniversitesi Makine ve Enerji Mühendisliği Öğretim Üyesi
Şansölyenin açıklamasının ardından, daha büyük evlere sahip olanlar hariç, çoğu kişi için gazla ısınmanın toplam maliyeti düşecek.
Yükseltilmiş sabit ücret, yani günlük sabit bir ücret kaldırıldıktan sonra, faturaların insanların gerçekten ne kadar tükettiğini yansıtması bekleniyor. Beklentilerin altında kalan bu daha düşük faturalar, fatura ödeyenler için sevilen bir rahatlama olsa da, hane halkının ısı pompalarına geçiş yapması için ekonomik gerekçayı zayıflatabilir.
Ev sahiplerini ısı pompalarına geçişten alıkoyabilir. Nancy Pauwels/Shutterstock
Isı pompalarını daha çok ev sahibinin kurmasına yardımcı olacak kazan yükseltme programına kesinti yapılacağına dair söylentiler vardı. Ancak böyle bir şey olmadı. Programa dair bir hükümet raporu, ısı pompası kuran mülk sahiplerinin %65’inin bunu bu hakedişin mevcut olması nedeniyle yaptığını belirtti. Rapor, aynı zamanda hakedişin tüm alıcılarının %52’sinin büyük, ayrı evlerdeki dört yatak odalı veya daha büyük evler olduğunu da işaret ediyordu. Dolayısıyla, bir tür reform gerekli olabilir.
Elektrik üzerindeki KDV indirimi ile A-D bandındaki evlerdeki kişilere ödenen 100 £ tutarındaki tutar da enerji fatura ödeyenleri için bir miktar rahatlama sağlayacak.
Ancak, enerji fiyatlarının Ocak 2027’deki bir sonraki fiyat tavanı ayarlamasında, İran savaşı küresel enerji fiyatlarını yukarı itmesi nedeniyle yeniden yükselmesi bekleniyor. Hümetet’in o zaman bazı ek rahatlama sağlaması gerekebilir. Örneğin, elektrik fiyatlarının gaz fiyatından daha fazla ayrı ayrılması, çünkü gaz elektrik için fiyatı genellikle belirler.
Sonuç olarak, enerji kullanımını fosil yakıtlardan uzaklaştırmak bir denge kurma işidir. Ancak hükümet, 2050’ye kadar iklim değişikliği hedeflerini karşılamayı umuyorsa, daha fazla değişiklik yapmak zorunda kalacak.
Yazarlar
-
Brunel University of London, Ekonomi, Finans & Muhasebe Bölümü Başkanı
-
Edinburgh Napier University, Mekanik & Enerji Mühendisliği Öğretim Üyesi
-
The Open University, Ziyaretçi Akademisyen
-
University of Glasgow, Sosyal ve Politik Bilimler Fakültesi, Siyasi İktisat Adam Smith Öğretim Üyesi
Brunel Londra Üniversitesi Ekonomi, Finans ve Muhasebe Bölümü Başkanı
Edinburgh Napier Üniversitesi Mekanik ve Enerji Mühendisliği Öğretim Üyesi
Açık Üniversitesi Ziyaretçi Akademisyeni
Glasgow Üniversitesi Sosyal ve Siyasi Bilimler Fakültesi, Siyasi İktisat Alanında Adam Smith Yüksek Öğretim Üyesi
Açıklama beyanı
Yazarlar, bu makaleden yararlanacak herhangi bir şirket veya kuruluş için çalışmamakta, danışmanlık yapmamakta, hissesine sahip olmamakta ve bundan finansman almamaktadır; akademik atamalarının ötesinde ortaya çıkan herhangi bir çıkar çatışması açıklamamaktadırlar.
Ortaklar
Açık Üniversitesi, The Conversation UK’nın kurucu ortağı olarak finansman sağlamaktadır.
Edinburgh Napier Üniversitesi, Glasgow Üniversitesi ve Brunel Londra Üniversitesi, The Conversation UK üyeleri olarak finansman sağlamaktadır.
Bu gelişme hakkında düşüncelerinizi, donanım deneyimlerinizi veya sorularınızı Topluluk Forumumuzda paylaşın.
Foruma Katıl & Yanıtla ➔