Araç sigortaları arasında en yüksek primlere yol açabilen türlerden biri araç sigortasıdır. Bu sigorta, aracınızın onarım masraflarını veya tamamen hurdaya çıkması durumunda yeni bir araç alım maliyetini karşılamak için tasarlanmıştır. Ancak sigortaya dahil olmak prim yükünü artırır; sigortasız kalıp büyük bir kazaya karışırsanız ise yüksek meblağları kendiniz ödemek zorunda kalabilirsiniz. Bu nedenle karar verirken sadece aracın yaşı değil, sigorta bedeli ile prim arasındaki denge ve bir kaza durumunda aracı kendiniz yenileyip yenileyemeyeceğiniz de kritik öneme sahiptir. Bu yazıda, aracın yaşı ve fiyatına göre araç sigortası alıp almama konusunda nasıl bir yol izlenebileceğini anlatacağız.
Yazan: Sasaki Wataru / Fotoğraflar: Best Car Web Editör Ekibi, Honda
Yeni Arabanız 5 Yıl İçiyseniz Araç Sigortası Zorunlu mu?
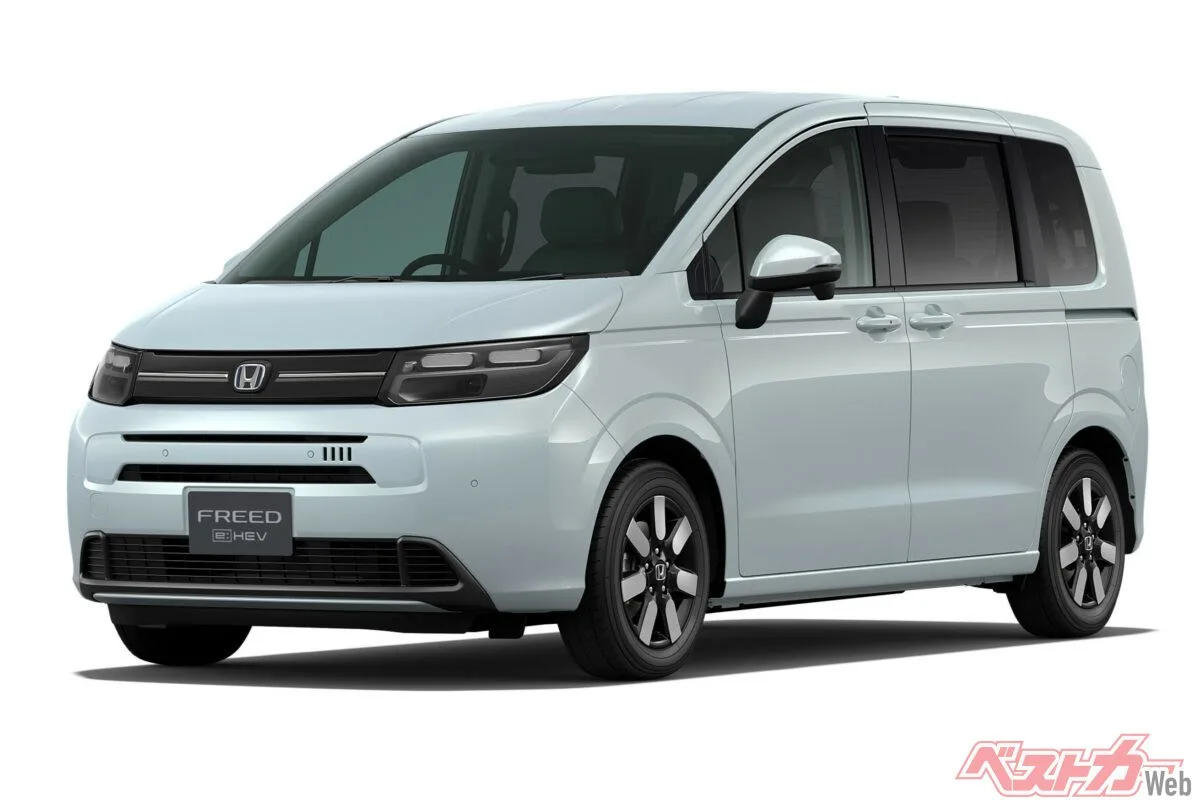
Yeni araçların onarım maliyetleri genellikle yüksektir. Üstelik kredi ödemeleri de söz konusu olduğunda araç sigortası yaptırmak büyük bir güvence sağlar.

İlk tescilden sonraki 5 yıl içindeki araçlar için araç sigortası yaptırmak genel kural olarak kabul edilebilir. Yeni veya nispeten yeni araçlar genellikle yüksek performanslıdır ve kaza durumunda onarım masrafları hızla artabilir. Aracın tamamen hurdaya çıkması halinde ise yeni bir araç alım için önemli bir meblağ gerekebilir.
Ayrıca, aracı alırken kredi borcunuz varsa bu durum daha da dikkat gerektirir.
Aracınızın tamamen hurdaya çıkması durumunda bile kredi ödeme yükümlülüğünüz genellikle devam eder. Böyle bir senaryoya hazırlıklı olmak ve borcun geri ödenmesi ile yeni bir araç alım maliyetinin sizi ağır bir yük altına sokmamasını sağlamak için araç sigortası yaptırmayı düşünmek önemlidir.
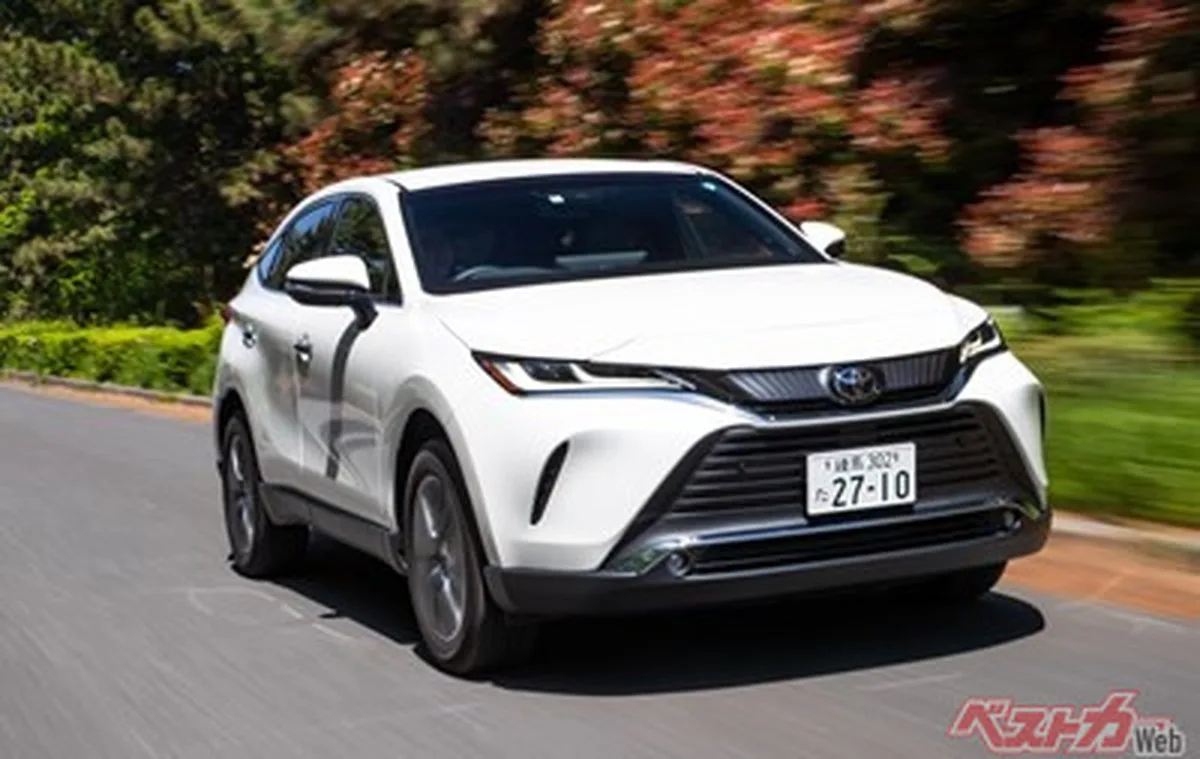
Araç sigortasının farklı kapsamlara sahip türleri de bulunmaktadır. Prim maliyetini düşürmek istiyorsanız, daha sınırlı kapsamlı seçenekleri de değerlendirebilirsiniz.
5–7. Yıllarda Değişim Planı ve Birikimlerinizle Karar Verin
Mevcut nesil Harrier’ı piyasaya çıktığı ilk dönemde satın alan kullanıcılar genellikle bu zaman diliminde bu kararı vermek zorunda kalır.
Araç sigortası alıp almama konusunda en çok kararsız kalınan dönem, aracın ilk tescilinden sonraki 5–7. yıllardır. Eskiden insanlar genellikle ikinci büyük bakım olan 5. yıldaki araç muayenesi sırasında araçlarını değiştirirlerdi. Ancak son yıllarda araçlarını daha uzun süre kullananların sayısı arttı ve sadece yaşa bakarak sigortanın gerekliliğini belirlemek zorlaştı.
Bu dönemde, aracınızı kullanmaya devam mı edeceksiniz, yoksa muayene gibi bir fırsatı değerlendirip değiştirecek misiniz, bunu düşünmek gerekir.
Örneğin, bir sonraki aracınız için yeterli bir birikiminiz varsa araç sigortasından vazgeçmek de bir seçenek olabilir. Ancak mevcut aracınızla uzun süre devam etmeyi planlıyor ve onarım veya yenileme maliyetlerini aniden karşılamak zor olduğuna düşünüyorsanız, sigortayı sürdürmek daha güvenli bir tercih olacaktır.
Yani 5–7. yıllar, sadece yaşa veya sigorta bedeline bakarak karar verilecek bir dönem değildir; bu, değişim planınızı ve yeni bir araç alım için finansal hazırlığınızı da göz önünde bulundurarak yeniden değerlendirme zamanıdır.
8–10. Yıl ve Sonrasında Sigorta Bedeli ile Primleri Karşılaştırın
İki nesil önceki araçların çoğu artık önemli ölçüde değer kaybetmiştir.
İlk tescilden 8–10 yıl sonra, araç sigortası kapsamında ödenen bedelin (aracın değerinin) önemli ölçüde düştüğü durumlar sık görülür. Tamamen hurdaya çıkma durumunda ödenen tazminat 150.000–200.000 yen civarında kalabilir. Bu durumda ödenen primin karşılığında yeterli bir koruma alınıp alınmadığını dikkatle değerlendirmek gerekir.
Örneğin, aracın değeri 200.000 yen olsun. Bu durumda bir kaza sonucu araç tamamen hurdaya çıkarsa ödenen tazminatın üst sınırı genellikle 200.000 yen olur. Sözleşme şartlarına bağlı olarak yeni bir araç alım maliyetinin bir kısmı da kapsanabilir, ancak bu, bir sonraki aracınızın tüm maliyetini karşılayacağı anlamına gelmez.
Bu şekilde tazminatın düşük ve prim yükünün ağır olduğu durumlarda sigortayı iptal etmeyi ciddi bir şekilde düşünebilirsiniz. Ancak aracın değeri düşük olsa bile, aracını kaybetme durumunda yeni bir araç alım maliyetini karşılayamayacak olanlar için sigortayı sürdürmek anlamlı olabilir. Aracın değeri 300.000 yenin altına düştüğünde, prim maliyeti ile tazminat arasındaki dengeyi göz önünde bulundurarak sigortayı sürdürüp sürdürmemek için bir referans noktası olarak bu sınırı kullanabilirsiniz.
Elbette, kaza riskini, sigorta kapsamını ve bir tazminat talebinden sonra primlerin nasıl etkileneceğini de hesaba katarak araç sigortasını sürdürüp sürdürmemek konusunda karar vermek önemlidir.
Sonraki Sayfa: Araç Sigortasını Yaşa ve Aile Bütçesine Göre Yeniden Değerlendirin
Acele Et! SUBARU “LEVORG Rayback (S:HEV)” ile Mevsimin Lüksü: Doğal Yılanbalığı Tadına Bakın! Lezzet İçin Her Yere Gidilir. Bölüm 3 【Tanıtım】
Minivan Olmasına Rağmen Harika Bir Yol Tutumu Var!! Elgrand 5 Litre Sınıfında Ne Kadar Hızlı? Yürüyüşüne Göre Seçilen 2 Yerli Minivan
190E Bugün Kullanılsa Bile Şaşırtıcı Derecede İyi Dönüyor!? Profesyonellerin Seçtiği “Unutulmaz Mercedes-Benz’lerin En İyi 5’i”!
800 kg’dan Hafif Ağırlıkta GT-R Motorlu Bir Araç mı!? Avrupa’nın En Eşsiz Spor Araba Üreticilerinden 2 Seçim
40 Saniyede Tamam! Goo-net Satın Alımının Kolay Araç Değerleme Hizmeti ≫
Yeni Araç Kıtlığı Nedeniyle Popülerliği Arttı! İstediğiniz Aracı İkinci Elde Arayın ≫
Google Aramasında “Best Car Web”in Öncelikli Görüntülenmesini Sağlayın
Bu gelişme hakkında düşüncelerinizi, donanım deneyimlerinizi veya sorularınızı Topluluk Forumumuzda paylaşın.
Foruma Katıl & Yanıtla ➔