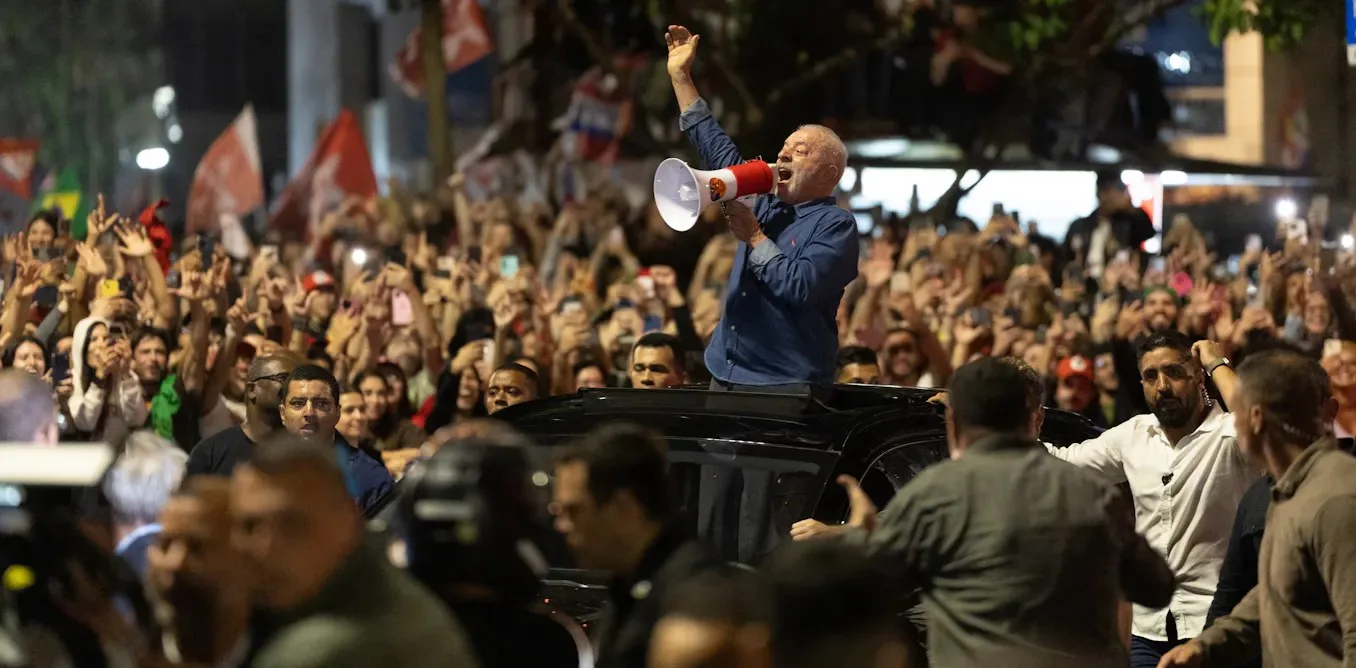
Brezilya ve İsrail‘de son dönemde düzenlenen seçimler farklı siyasi sonuçlar doğurdu. Brezilya’da Luiz Inácio Lula da Silva’nın dar ve nihayetinde sürpriz sayılan başkanlık seçimleri ikinci turu, onu başbakanlık makamında korudu.
İsrail’de ise sonuçsuz kalan bir seçim, bir sonraki hükümetin oluşumu konusunda belirsizlik yarattı. Bu sonuçların iki ülkenin de finansal sistemlerinin istikrarı üzerinde etkili olması bekleniyor.
Tarihsel olarak finansal uzmanlar, seçimlerin ulusal borsa piyasalarında çoğunlukla kısa süreli, gergin bir heyecan yaratığına inanıyordu. Önceden gelen kanıtlar, siyasi belirsizliğin etkisinin genellikle seçim dönemi etrafında yoğunlaştığını ve piyasa volatilitesinde kısa ömürlü artışlar görüldüğünü gösteriyor.

Ancak 2000 ile 2023 yılları arasında 22 OECD ekonomisinde gerçekleşen 147 ulusal seçkiyi kapsayan 2026 tarihli çalışmamız, çok daha derin ve kalıcı bir gerçeği ortaya koyuyor.
Bunu anlamak için önce yaygın bir banka terimini aydınlatmamız gerekiyor: sistemik risk. Bu, domino etkisinin finansal karşılığıdır. Bir kuruma veya sektöre yönelik bir şokun, tüm finansal sistemin yaygın bir çöküşünü tetikleyebileceği risktir.
Bunu 2008 küresel finansal krizi sırasında büyük ölçekte canlı olarak gördük. O dönemde, birbirleriyle yoğun şekilde bağlantılı birkaç kurumun zorluğu, küresel finansal sistemin tamamının çökme tehlikesi yaratmıştı. Dominoların düşmesini durdurmak için kapsamlı hükümet müdahalesi gerekiyordu.
Yaklaşimlerimiz, sistemik riskin geniş ölçüde tümsek şeklinde bir seyir izlediğini gösteriyor. Planlı seçimlerden önce düşüşe geçiyor, ardından seçim sırasında ve sonrasında yükseliyor. Risk, özellikle iktidar partisi iktidarını kaybettiğinde 12 aya kadar yüksek seviyede kalıyor.
Seçimlerden önce ekonomik faaliyeti destekleyen harcamalar ile ekonomik ve finansal koşullar hakkında olumsuz bilgilerdeki olası hükümet baskısı, seçimlerden önce gözlemlenen geçici sakinliği açıklayabilir.
Seçimler sistemik riski nasıl etkiliyor
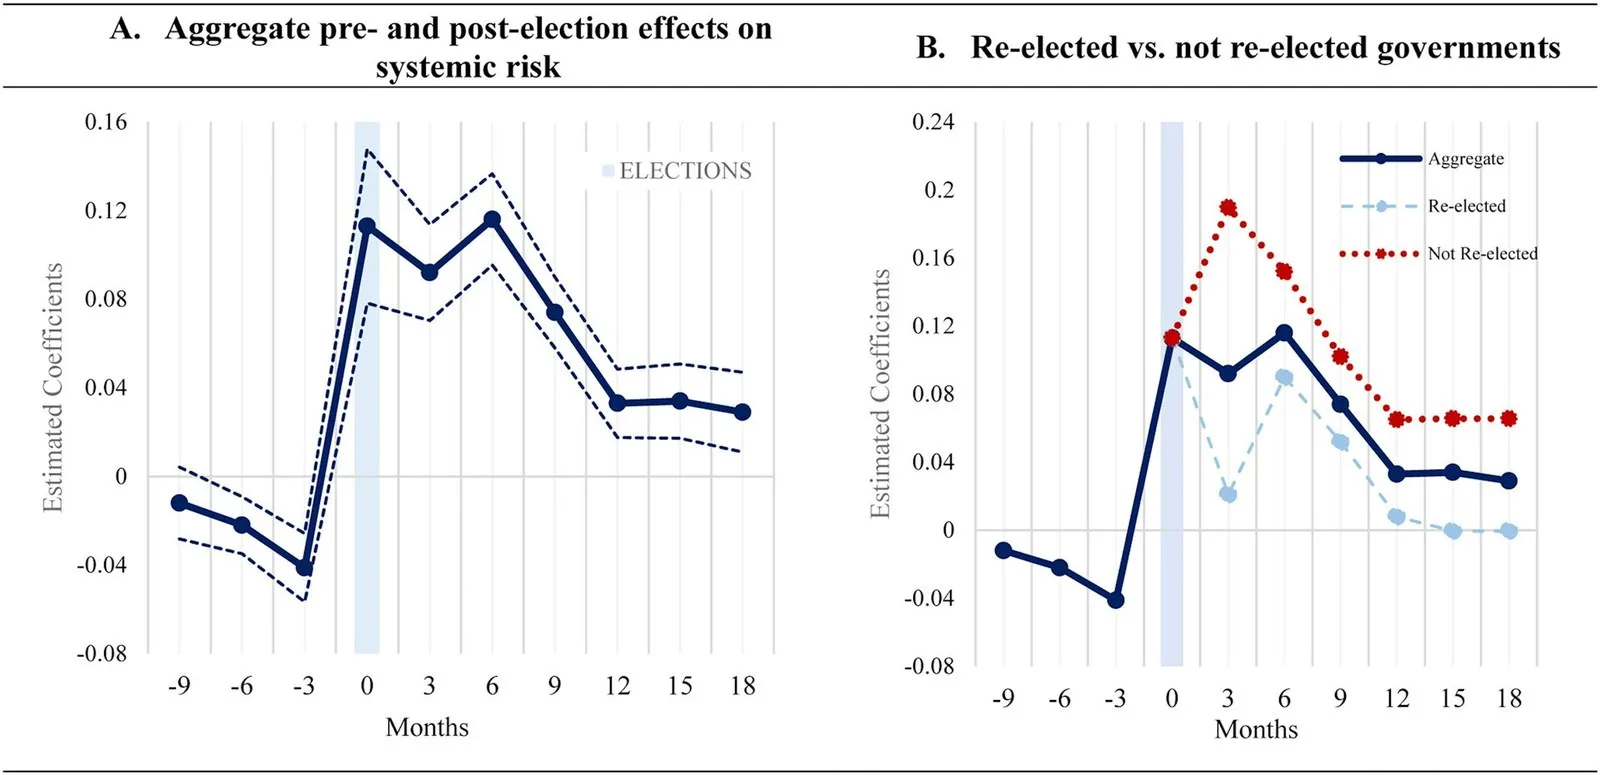
Sistemik risk seçimlerden önce düşüyor, ardından oy kullanılması sırasında ve sonrasında yükselerek 12 aya kadar yüksek seviyede kalıyor. Kladakis ve Skouralis (2026) / Journal of Banking and Finance, CC BY-NC-ND
Yapılan çalışma, siyasi sürekliliğin ulusal bankacılık sistemleri için bir finansal varlık olabileceğini gösteriyor. Ancak Brezilya’nın güncel deneyimi, sürekliliğin yatırımcıları otomatik olarak rahatlatmadığını ortaya koyuyor.
Lula, 2 milyondan fazla oy farkıyla ilk turda yaşadığı gerideyi geri alarak yeniden seçimi garantiledi. Bu, Brezilya’nın 1985’te demokrasine kavuşmasından bu yana bir başkanın ilk turda mağlup olduktan sonra bu mağlubiyeti geri alabildiği ilk kezdi.
Bu nedenle sonuç, Lula’nın rakibi Flávio Bolsonaro’nun göreve geleceğine pozisyon alan piyasaları şaşırttı.
26 Ekim’de, ikinci turdan bir gün sonra Brezilya’ın temel endeksi %13,9 oranında gerilerken, para birimi dolar karşısında %8,1 değer kaybetti. Ertesi gün hisselerde yaklaşık %1’lik bir toparlanma görüldü.
Anlık piyasa tepkisi, Brezilya’da bir bankacılık krizinin başladığını göstermiyor. Daha geniş bir finansal istikrarsızlığa dönüşüp dönüşmeyeceği, finansal kurumların ve borçluların şoku ne kadar soğurabildiğine bağlı.
Çalışma, açık bir kazanan üretmeyen seçimlerin bütçe ve düzenleme konularındaki politiki belirsizliği çözemsiz bırakması nedeniyle sistemik riski yükselttiğini de ortaya koydu. İsrail, uzun süredir kalıcı hükümet koalisyonları kurmakta zorlanıyor ve 27 Ekim’deki seçim, iki ana blokun da parlamentoda çoğunluk elde edememesiyle sonuçlandı.
Amerika Birleşik Devletleri Başkanı Donald Trump, İsrail’in başbakanı Benjamin Netanyahu’yu açıkça desteklerken, bazı yatırımcılar hükümet değişikliğine pozisyon almıştı. Kararsız sonuç, daha net bir siyasi sonuç bekleyen piyasaları sarsmış durumda.
28 Ekim’de, seçimden bir gün sonra işlem görülen süreçte İsrail hisseleri yaklaşık %3 oranında geriledi. İsrail’in para birimi shekel de dolar karşısında yaklaşık %2 zayıfladı. On yıllık devlet tahili getirisi ise yaklaşık beş baz puan artarak %4,13’e yükseldi ve daha yüksek borçlanma maliyetlerini işaret etti.
Sonuç olarak verilerimiz, erken seçimlerin sistemik riskte daha büyük artışlarla ilişkilendirildiğini gösteriyor. Burada da yine Israel öğretici bir örnek. Israel, 2000 ile 2023 arasında on seçim yaşadı, bunların yedisi erken seçimdi. Bu süreç, ülkenin 2018-22 arasındaki siyasi krizi sırasında yaşanan beş erken seçimi de içeriyor.
Benjamin Netanyahu’nun Likud partisinin parlamentoda en büyük parti olması öngörülüyor ancak hükümet çoğunluğuna giden net bir yol elde edebilmiş değil. Abir Sultan / EPA
Şokun etkisini yumuşatmak
Güçlü ekonomik büyüme ve hükümete yönelik yüksek kamu güveni, seçimlerin finansal şokunu yumuşatır; çünkü doğal olarak bankacılık sistemini korurlar.
makroprudansiyel politikalar, tüm bankacılık sistemini korumak üzere tasarlanmış düzenleyici güvence mekanizmaları, kritik bir rol oynar. Bankalar için sermaye karşılıkları gibi finansal güvenceleri güçlendirerek düzenleyiciler, sistemin siyasi şokları soğurmasına yardımcı olabilir.
Ne yazık ki kanıtlar, seçimlerden önce kredilenmeyi canlandırmaya yönelik siyasi teşviklerin, bu güvencelerin gevşetilmesini teşvik edebileceğini gösteriyor. Bu da ulusal finansal sistemleri sonrasındaki şoklara daha açık hale getiriyor.
Türkiye ve Hindistan’da örneğin, hükümetler tarihsel olarak sıkı geçilen seçimlerden önce devlet bankalarını kullanarak tüketicilere yönelik ve konut kredilerini agresif biçimde genişletmiştir.
Bu, kısa vadeli bir ekonomik canlanma ve seçmen neşesi yaratır, ancak oylar sayıldıktan sonra genellikle finansal sistemi geri içkilerin ve iflas eden kredilerin yarattığı bir sarkma ile istikrarsızlıkla karşı karşıya bırakır.
Seçimler yalnızca siyasi olaylar olmakla kalmaz, aynı zamanda makroekonomik dalgalanmalardır. Hisse senedi piyasası seçim gecesi kısa süreli bir volatilite patlaması yaşayabilir, ancak gerçek sınav, bankacılık sektöründe aylarca süren sistemik risktir.
Brazilya’da Lula, dördüncü başkanlık dönemi için seçmenlerin desteğini sonunda elde etti. Bu sürpriz sonucun ardından oradaki finansal istikrarın güçlendirilmesi, kampanya vaatlerinin nasıl finanse edileceğini açıklayan ve kamu borcunu sürdürülebilir bir yola oturtan güvenilir bir mali planla piyasalardaki güvenin yeniden inşa edilmesini gerektirecek.
İsrail’de, sürdürülebilir bir hükümet kurma umutları belirsizliğini koruyor. Hatta böyle bir hükümet oluşsa bile, Orta Doğu’daki savaş İsrail’de ve dünya genelinde finansal istikrar için riskler taşımaya devam ederken, piyasalara ancak sınırlı bir güvence sunabilir.
Yazarlar
-
St Andrews Üniversitesi, Finans Öğretim Üyesi
-
Reading Üniversitesi, Finans ve Gayrimenkul Öğretim Üyesi
St Andrews Üniversitesi, Finans Öğretim Üyesi
Reading Üniversitesi, Finans ve Gayrimenkul Öğretim Üyesi
Tutarsızlık Açıklaması
Yazarlar, bu makaleden yarar sağlayacak herhangi bir şirket veya kuruluş için çalışmamakta, danışmanlık yapmamakta, pay sahibi olmamakta ve buradan fon almamaktadır; akademik atamaları dışında herhangi bir ilgili bağlantı açıklamamaktadırlar.
Ortaklar
Reading Üniversitesi, The Conversation UK üyesi olarak finansman sağlamaktadır.
Bu gelişme hakkında düşüncelerinizi, donanım deneyimlerinizi veya sorularınızı Topluluk Forumumuzda paylaşın.
Foruma Katıl & Yanıtla ➔