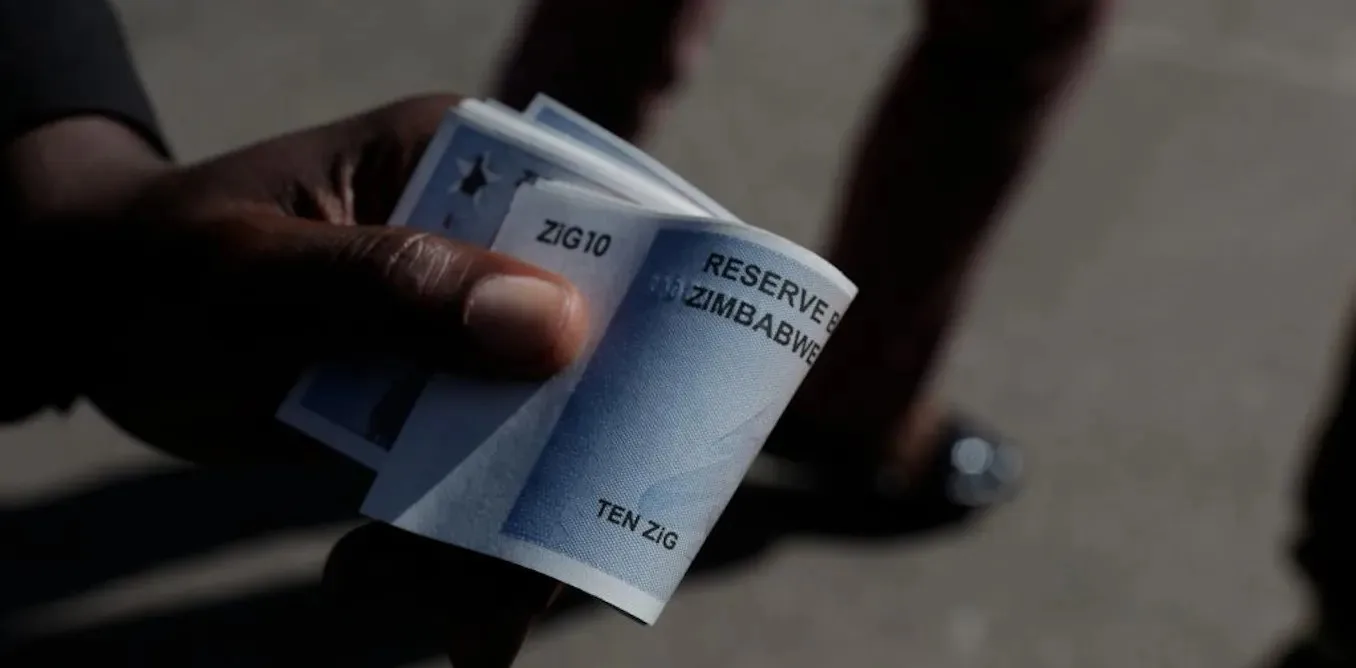
Zimbabve Merkez Bankası, Nisan 2024’te piyasaya sürülen ve altına dayalı yerel para birimi ZiG’nin, Amerikan dolarıyla birlikte kullanılması istiyor. Hint teknolojisine dayandırılan, zamanında ödeme sistemi temelli bir öneri, ZiG’nin daha kolay ve daha ucuz kullanılmasına yardımcı olabilir.
Zimbabve Merkez Bankası, Hindistan’daki dijital ödemelerin çoğunun arkasında yer alan anlık ödeme sisteminin işletmecisinin yabancı kolu NPCI International Payments ile görüşüyor. Önerilen sistem, ödeme maliyetlerini düşürmeyi, banka ve mobil para hesapları arasındaki transferleri hızlandırmayı ve insanların kart kullanmak yerine doğrudan hesaplarından küçük alımları ödemelerini sağlamayı amaçlıyor. Sınır ödemeleri ve havale bağlantılar da takip edebilir.
Ben Afrika’daki ticaret ve kalkınma politikaları üzerine çalışıyor ve 2022’den beri Zimbabve’nin para sorunları hakkında yazıyorum. Bence merkez sorunu, teknolojinin çalışıp çalışmadığı değil. Hükümetin bunu ZiG’yi daha cazip hale getirmek için kullanıp kullanamayacağıdır. Önerilen anlık ödeme sistemi, günlük işlemleri daha hızlı, daha ucuz ve daha erişilebilir yaparak ZiG’ye yardımcı olabilir. Ancak hedef, teknolojiyle zorlamak yerine yerel para biriminin daha yaygın olarak benimsenmesini teşvik etmelidir.

Üç koşul önemlidir.
İlk olarak, Zimbabve kurumları sistemin kontrolünü elinde tutmalıdır. Daha önce uyardığım gibi, tedar zincirleri, enerji, mineraller ve ödeme sistemleri giderek jeopolitik nedenlerle bilinçli biçimde silahlandırılmaya açık hale geliyor. Bu uyarı, başka bir ülkenin ödeme teknolojisini ithal eden herhangi bir ülkeye uygulanır. Yabancı bir ülkeden ödeme teknolojisi lisanslamak alışıldık bir durum değildir. Namibya, Peru ve Trinidad ve Tobago, ödeme sistemleri geliştirmek için Hindistan’ın NPCI International ile ortak oldular. Önemli olan, sistem çalışmaya başladıktan sonra onu kimin kontrol etmesidir.
İkinci olarak, insanlar ZiG ile dolar arasında özgürce seçim yapmaya devam etmelidir, böylece ZiG’yi kullananlar, zorunlu oldukları için değil, kullanışlı ve istikrarlı olduğu için onu kullanır.
Üçüncü olarak, merkez bankasının para ve faiz oranları yönetimi, ZiG’ye yönelik ulusal güveni inşa etmek için güvenilir kalmalıdır.
Genel güven önemlidir, çünkü Zimbabve’nin para istikrarsızlığına dair uzun bir geçmişi vardır; yerel para biriminin hızla değer kaybetmesi, fiyatların keskin biçimde yükselmesi ve insanların tasarruflarının ortadan kalkmasıyla işaretlenen tekrarlayan olaylarla doludur.
Neden ZiG’ye yönelik güven kırılgan kalmaktadır
Zimbabve’nin para krizi, düşen üretim, finansman açıkları ve hükümet harcamalarını finanse etmek için para yaratılmasının bir araya gelmesiyle birkaç yıl içinde gelişti ve fiyatların yükselmesine ve yerel paraya güvenin kaybedilmesine yol açtı. Hükümet, para biriminin değerini korumaya çalıştı.
Kriz, enflasyonun 2008’de 231 milyon yüzdeye ulaştığı hiperenflasyonla doruğa ulaştı ve Zimbabve doları bir yıl sonra terk edildi.
2016’da getirilen tahvil notları, Amerikan dolarlarına eşit olarak sunulsalar da, bu kur oranını koruyamadı.
2019’da döviz banka bakiyeleri, 2020’de enflasyonun 500%’ü aşmasıyla ardından değer kaybeden yeni bir yerel paraya dönüştürüldü. ZiG’nin piyasaya sürülmesi, istikrarlı bir ulusal para birimi kurmaya yönelik bir dizi denemenin en sonuydu.
Bu olayların ortak bir ipliği vardı: Hükümet, vergilerle topladığından çok daha fazlasını harcadı ve açığı para baskıarak kapattı. Bu, para birimine ve merkez bankasına yönelik güveni zayılattı. Birçok insan ve işletme için dolar tutmak, tasarruflarını korumanın ve işlemleri planlamanın bir yolu haline geldi.
ZiG’nin kendisi zorlu bir başlangıç aldı. 27 Eylül 2024’te Merkez Bankası, onu 13,9’dan 24,4 ZiG’ye kadar 43% değer kaybetti. O sırada para birimi, bazı şirket vergileri ve çoğu hükümet hizmeti için zorunluydu ve reddeden türeticiler para cezasıyla karşı karşıya geldi. Bu gereklilikler, hükümetin harcamalarını finanse etmek için ekonominin ihtiyaç duyduğundan daha fazla ZiG oluşturabileceği endişesi nedeniyle yaygın bir gönüllü kullanım üretmedi.
Daha güçlü bir fiyat istikrarına dair işaretler var, ancak enflasyon trendleri para birimleri arasında ayrıştı. Yıllık ZiG enflasyonu Ağustos 2026’da 2,9%’e düşmeden önce Eylül’de 3,7%’ye yükseldi, aynı dönemde yıllık dolar enflasyonu 3,1’den 3,46%’ya yükseldi.
Bununla birlikte, birkaç aylık düşük enflasyon, para biriminde kalıcı bir güven oluşturmak için yeterli değil. Yedek rezerveler eylül sonunda yaklaşık 2 milyar dolar seviyesindeydi – üç ila altı aylık hedefin altında, yani iki aya yakın ithalat karşılaması. Ve mevduatın çoğu hâlâ dolar cinsinden tutuluyor.
Politika, doların yerine geçirilmesine yönelik sabit bir zaman çizelgesinden de uzaklaştı. Merkez Bankası, 2030’a kadar tek para birimine geçiş hedefini koşula dayalı bir yaklaşım lehine terk etti. Temmuz 2026’da bankonun valisi, yerel işlemlerde istisnai olarak ZiG’ye geçişin
tarihe dayalı değil, aksine öncül koşulların yerine getirilmesine bağlı olduğunu
tarihe dayalı değil, aksine öncül koşulların yerine getirilmesine bağlı olduğunu
Merkez Bankası, aynı zamanda dolar birikimlerini zorla ZiG’ye dönüştürmeyi de reddetti. Bu arada, 2026 bütünü, elektronik ZiG havalelerindeki vergiyi %2’den %1,5’e düşürürken, döviz cinsinden havaleler için oranı %2 seviyesinde korudu.
ZiG’ye güven, teknolojiyle kurulamaz
Bu bağlamda, Merkez Bankası, Hindistan’ın paylaşımlı, gerçek zamanlı ödeme sisteminin arkasındaki teknolojinin lisanslanması için NPCI International ile müzakere ediyor. Önerilen anlaşmanın şartları henüz kamuoyuyla paylaşılmadı. Ancak başka deneyimler Zimbabwe için faydalı dersler sunuyor.
Kambodja, bir ödeme sisteminin yerel para biriminin kullanımını nasıl teşvik edebileceğini, buna karşılık insanları dolar kullanmaktan serbest bırakabileceğini gösteriyor. Ulusal Bank of Cambodia tarafından 2020’de Japon bir teknoloji ortağıyla hayata geçirilen Bakong ödeme sistemi, hem dolar hem de Khmer riel cinsinden işlemi destekliyor.
Merkez Bankası’nın 2024 yılı yıllık raporu, Bakong üzerinden yapılan yerel para birimli havale ve ödemelerin payının yaklaşık %49 oranında arttığını kaydetti.
Ders, Zimbabwe’un Kambodja’yı doğrudan kopyalaması gerektiği değil. O, ödeme tasarımının yerel parayı kullanımı kolaylaştırırken, tüketicilere ve işletmelpara birimleri arasında açık bir seçim sunabileceği gerçeğidir.
Namibise, öte yandan, Hint ödeme teknolojinin başka bir Afrika ülkesinde nasıl tanıtıldığının erken bir örneğini sunuyor. Anlık ödeme platformu, Bank of Namibia altında Instant Payment Namibia tarafından işletiliyor ve teknoloji ortağı NPCI International oluyor. Pilot testler Haziran 2026’da tamamlandı ve sosyal yardımlar gibi devlet ödemeleriyle başlayan kademeli bir yayılım süreci sürüyor.
Henüz ulusal çapta bir tüketici hizmeti olmadığı için uzun vadeli etkileri görülmeyi bekliyor.
Her iki örnek de aynı dersi işaret ediyor: Ödeme altyapısı, insanların güvendiği bir para birimini kullanımı daha rahat hale getirebilir, ancak bu güveni tek başına yaratamaz.
Dijital ödemeler ZiG’ye üç şekilde destek olabilir
ZiG’nin daha yaygın şekilde benimsenmesi üç şeye bağlı olacak:
İlk olarak, anlaşma Zimbabweli kurumların sistemin işletilmesi ve işlem verileri üzerinde kontrol sahibi olmasını sağlamalı. Aynı zamanda şunları da içermeli:
-
Zimbabwe’un altyapıyı yeniden kurmadan teknoloji sağlayıcısını değiştirebilmesine olanak tanımalı
-
tüm bankalar, mobil para operatörleri ve fintech şirketleri için adil erişim zorunlu kırmalı
-
şeffaf ücretler belirlemeli ve herhangi bir sağlayıcının rakiplerini engellemesini veya aşırı ücretler dayatmasını önlemeli
Zimbabwe’un altyapıyı yeniden kurmadan teknoloji sağlayıcısını değiştirebilmesine olanak tanımalı
tüm bankalar, mobil para operatörleri ve fintech şirketleri için adil erişim zorunlu kırmalı
şeffaf ücretler belirlemeli ve herhangi bir sağlayıcının rakiplerini engellemesini veya aşırı ücretler dayatmasını önlemeli
Bu önlemler, Zimbabwe’un ödeme altyapısı üzerindeki kontrolünü koruyacak ve tek bir yabancı teknoloji sağlayıcısına olan bağımlılığı azaltacak.
İkinci olarak, Zimbabwe anlamlı bir para birimi seçimi sürdürmek zorunda. Anlaşma şunları içermeli:
-
kullanıcıların hem ZiG hem de dolar cinsinden ödeme yapma ve alma biçimlerini açıkça açıklamalı
-
hesap sahibinin onayı olmadan dolar bakiyelerinin otomatik veya gizli biçimde ZiG’ye dönüştürülmesini yasaklamalı
-
tüm ücretleri ve kurları önceden yayımlayarak kullanıcıların her para birimindeki ödeme maliyetini karşılaştırabilmesine olanak tanımalı
-
daha düşük ücretlerle küçük ZiG ödemelerini ucuzlatırken, insanların dolar kullanmaya devam etmesine izin vermeli
ziG ve dolar cinsinden hem ödeme yapmanın hem de ödeme almanın kullanıcılar tarafından nasıl gerçekleştirileceğini açık biçimde açıklamak
hesap sahibinin onayı olmadan dolar bakiyelerinin otomatik veya gizli biçimde ziG’ye dönüştürülmesini yasaklamak
tüm ücretleri ve kurları önceden yayımlayarak kullanıcıların her para birimindeki ödeme maliyetini karşılaştırabilmesini sağlamak
daha düşük ücretlerle küçük ziG ödemelerini ucuzlaştırmak, aynı zamanda insanların dolar kullanmaya devam etmesine izin vermek.
Bu önlemler, hanehalklarının ve işletmelerin ziG’yi gönüllü biçimde tercih etmesini teşvik edecektir.
Üçüncüsü, para politikası güveni sürdürebilmelidir. Bu şunu içerir:
-
merkez bankasının bütçe açıklarını finanse etmesinden kaçınarak mali disiplinin sürdürülmesi
-
üç ile altı aylık ithalat kapağı hedefine doğru döviz rezervlerinin yeniden inşası
-
merkez bankasının Hazine’ye bağımsızlığının güçlendirilmesi.
Rezerv Bankası, ayrıca dijital ödemeler hakkında düzenli veri yayımlamalidir. Bu, dijital ödemelerin yerel para biriminin günlük hayatta daha faydalı hale gelip gelmediğini gösterecek ve kuruma olan güvenin yeniden tesis edilmesine yardımcı olacaktır.
Zimbabve bu üç konuyu doğru yaptığında, dijital ödemeler daha fazla güvenilebilir bir ziG’ye doğru ilerlemeyi destekleyebilir.
Bu gelişme hakkında düşüncelerinizi, donanım deneyimlerinizi veya sorularınızı Topluluk Forumumuzda paylaşın.
Foruma Katıl & Yanıtla ➔